Invesco Pan European High Income Fund (ISIN LU0794791011) è un fondo pensato per chi cerca reddito e crescita del capitale investendo soprattutto in Europa. La classe R a capitalizzazione in euro è quella destinata al pubblico retail e oggetto della nostra analisi.
Il nome può far pensare a un fondo prevalentemente obbligazionario orientato alla ricerca di cedole. In realtà, Invesco Pan European High Income costruisce il portafoglio mescolando obbligazioni high yield, titoli investment grade e una quota significativa di azioni. Al 31 luglio 2026 quasi il 49% era investito in obbligazioni con rating inferiore all’investment grade e circa il 23% direttamente in azioni.
La ricerca di un reddito più elevato, quindi, passa anche attraverso l’assunzione di rischi maggiori rispetto a quelli di un normale fondo obbligazionario prudente. Invesco Pan European High Income può inoltre investire in titoli di società in difficoltà, obbligazioni convertibili contingenti e utilizzare in modo significativo strumenti derivati.
Prima di fermarsi alla parola “High Income” o ai rendimenti ottenuti, vale quindi la pena capire da dove nasce quel rendimento, quali rischi si assumono per ottenerlo e quanto incidono i costi della classe retail. Ed è quello che analizzeremo guardando dentro il portafoglio di Invesco Pan European High Income e confrontandone i risultati con alternative realmente comparabili.
Invesco Pan European High Income: non è solo obbligazionario
Per capire davvero questo fondo di Invesco conviene guardare la composizione del portafoglio. E la prima cosa che salta all’occhio è che non si tratta di un classico fondo obbligazionario prudente.
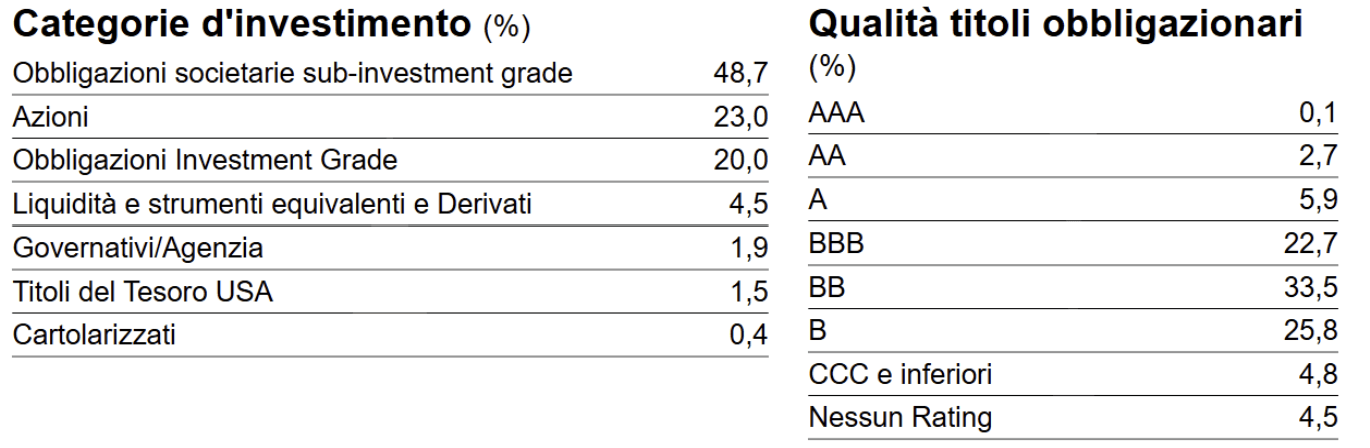
Come mostra la tabella, quasi metà del portafoglio (48,7%) di Invesco Pan European High Income Fund è investita in obbligazioni societarie sub-investment grade, cioè titoli con un merito di credito più basso e quindi più rischiosi. A questa componente si aggiunge poi un 23% investito direttamente in azioni, una quota tutt’altro che marginale. Le obbligazioni investment grade, considerate in media più solide, pesano invece solo per il 20%.
In altre parole, il reddito che il fondo Invesco Pan European High Income cerca di offrire non arriva soltanto da obbligazioni di buona qualità, ma soprattutto da una combinazione di bond più rischiosi e azioni. È questa miscela che può rendere il prodotto più interessante nelle fasi favorevoli, ma anche più esposto alle oscillazioni dei mercati quando il contesto si complica.
Anche guardando il dettaglio della qualità creditizia dei bond, il messaggio è chiaro: le fasce più presenti sono BB (33,5%) e B (25,8%), mentre i titoli con rating più elevato hanno un peso molto più contenuto. Chi compra questo fondo, quindi, non sta acquistando semplicemente un paniere di obbligazioni europee, ma un portafoglio che per cercare rendimento accetta un livello di rischio più alto della media.
Il benchmark dice già molto
Anche il parametro di riferimento scelto da Invesco aiuta a capire meglio la vera natura del prodotto. Il benchmark del fondo Invesco Pan European High Income è composto per il 45% da obbligazioni high yield in euro, per il 35% da obbligazioni corporate paneuropee e per il 20% da azioni europee ex Regno Unito.
Già questa composizione fa capire che questo fondo non va confrontato con un normale fondo obbligazionario europeo. Una parte importante del rendimento potenziale e del rischio deriva infatti dal credito high yield, mentre un’altra quota dipende direttamente dall’andamento dei mercati azionari.
Il fondo è inoltre gestito attivamente: Invesco può discostarsi anche in misura significativa dai pesi del benchmark e costruire il portafoglio con una certa libertà.
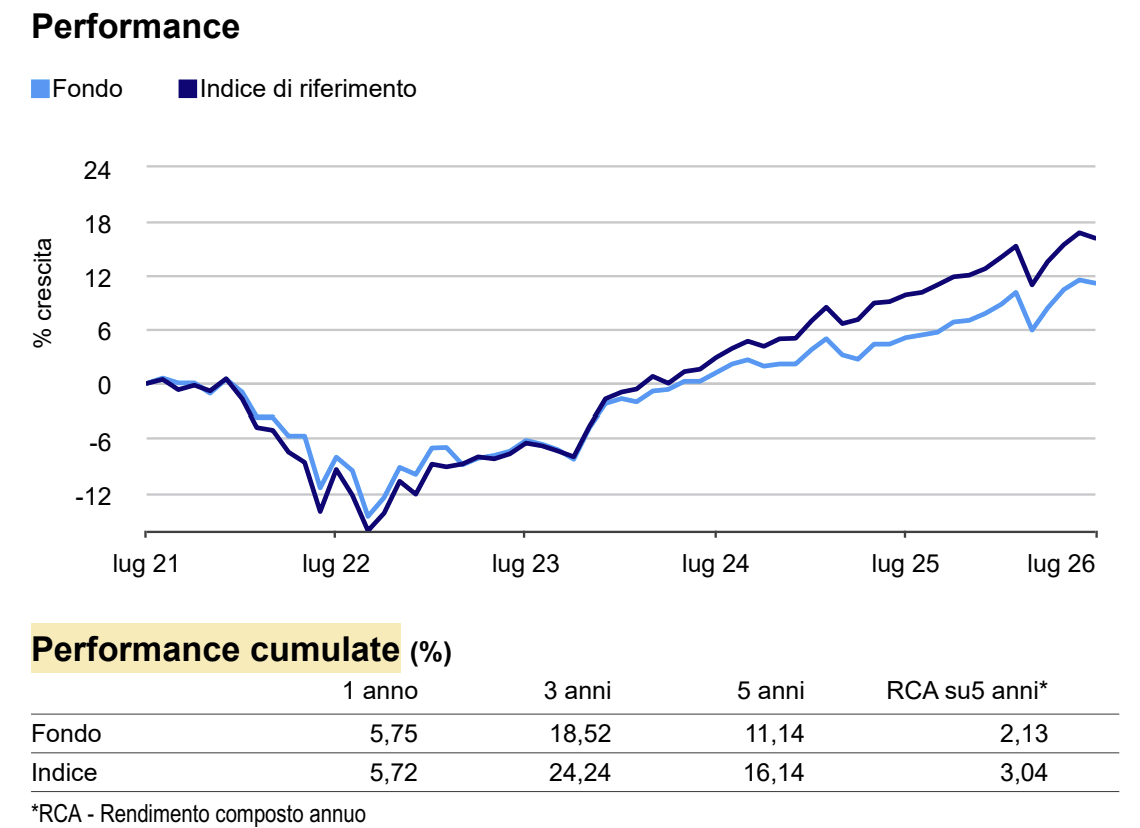
Il confronto a cinque anni riportato nel documento ufficiale mostra che il fondo è rimasto indietro rispetto al proprio indice di riferimento. La performance a 5 anni cumulata di Invesco Pan European High Income è stata infatti pari a +11,14%, contro +16,14% del benchmark. Anche su tre anni il divario è evidente: +18,52% per il fondo contro +24,24% dell’indice.
Il dato è interessante perché conferma un punto importante: non basta assumere una quota significativa di rischio high yield e azionario per ottenere automaticamente risultati migliori. Anche confrontato con un benchmark che incorpora già questa stessa impostazione, il fondo negli ultimi anni ha fatto peggio.
Questo non significa che il prodotto sia “sbagliato” in assoluto. Significa però che, quando si valuta Invesco Pan European High Income, bisogna considerare non solo la ricerca di reddito, ma anche quanto efficacemente quel mix di high yield, corporate bond e azioni sia stato gestito nel tempo.
Invesco Pan European High Income: rischio 2 su 7?
Nel KID aggiornato a maggio 2026, Invesco Pan European High Income Fund è classificato con un indicatore sintetico di rischio pari a 2 su 7, quindi nella fascia definita “bassa”.
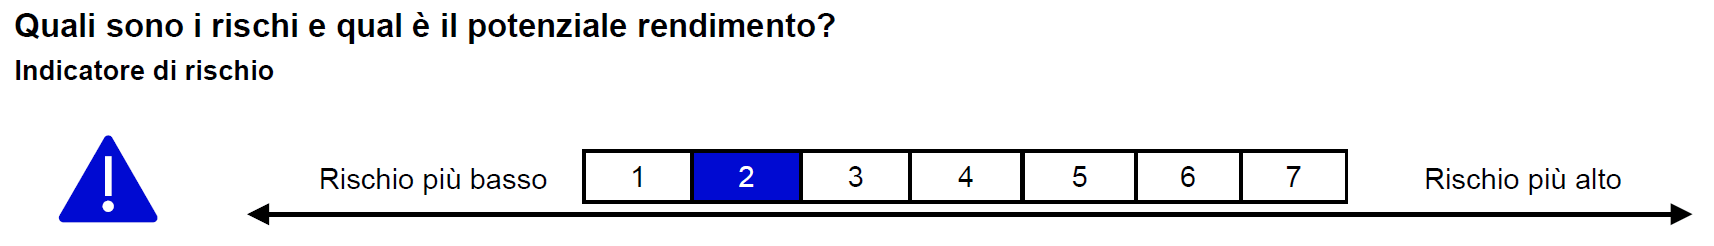
Preso da solo, questo numero può trasmettere un’impressione piuttosto rassicurante. Ma la stessa documentazione del fondo invita a guardare oltre l’indicatore sintetico: il portafoglio può investire in obbligazioni con qualità creditizia inferiore, titoli di società in difficoltà, CoCo bond e strumenti derivati, che possono anche generare leva finanziaria e aumentare le oscillazioni del valore del fondo.
E i dati del portafoglio che abbiamo visto prima aiutano a capire perché. Al 31 luglio 2026 quasi metà degli investimenti era in obbligazioni sub-investment grade e il 23% in azioni. Il rating medio della componente obbligazionaria era BB, quindi sotto la soglia investment grade.
Questo non significa che il valore 2 su 7 sia sbagliato: l’indicatore viene calcolato secondo una metodologia standardizzata e serve soprattutto a confrontare prodotti diversi con criteri omogenei. Ma non può riassumere da solo tutti i rischi presenti nel portafoglio. Per l’investitore il messaggio è semplice: un fondo che combina high yield, azioni e strumenti più complessi non va considerato prudente soltanto perché nel KID compare un 2 su 7.
Quanto pesano davvero i costi
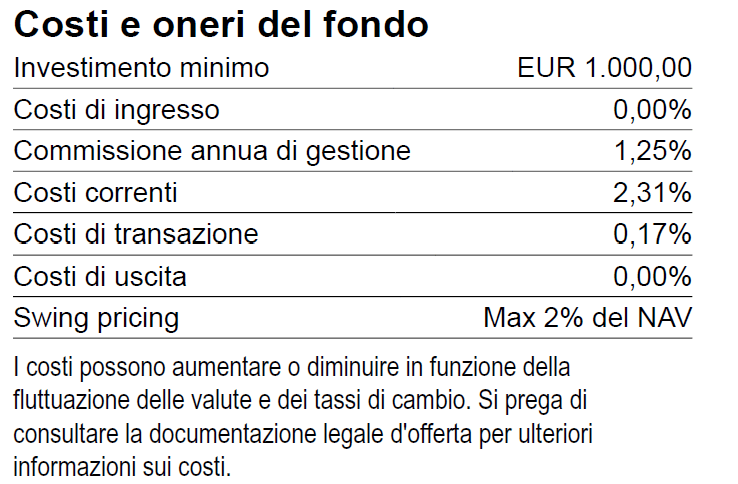
Per la classe retail Invesco Pan European High Income R Cap EUR (LU0794791011) il KID indica costi correnti del 2,31% annuo, a cui si aggiungono circa 0,17% di costi di transazione. Non sono previste commissioni di ingresso, uscita o performance.
Per capire meglio cosa significhi in concreto, il documento ufficiale propone un esempio su 10.000 euro investiti per cinque anni. In questo scenario, i costi complessivi stimati arrivano a 1.434 euro, con un’incidenza annua pari al 2,5%. L’effetto sul rendimento è ancora più immediato: nello scenario utilizzato dal KID, un rendimento medio annuo del 4,5% prima dei costi si ridurrebbe all’1,9% dopo i costi.
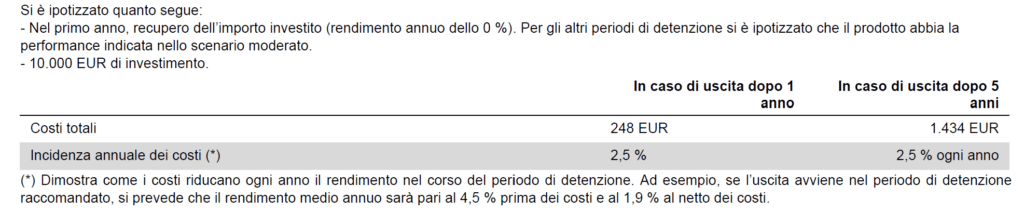
È un passaggio importante, perché qui non stiamo parlando di un fondo che punta a rendimenti azionari a doppia cifra. Quando l’obiettivo è generare reddito attraverso un mix di obbligazioni e azioni, costi nell’ordine del 2,5% annuo possono assorbire una parte molto rilevante del risultato finale.
E questo pesa ancora di più alla luce di quanto visto prima: negli ultimi cinque anni il fondo non è riuscito a battere il proprio benchmark, pur sostenendo costi tutt’altro che marginali.
Invesco Pan European High Income: il reddito non nasce dal nulla
Invesco Pan European High Income combina una quota rilevante di obbligazioni high yield con azioni e altri strumenti più complessi. È quindi un prodotto che cerca rendimento accettando un livello di rischio superiore a quello di un obbligazionario tradizionale, a cui si aggiungono costi tutt’altro che trascurabili.
Il punto, quindi, non è stabilire in astratto se il fondo sia “buono” o “cattivo”, ma capire se il rischio assunto, i costi sostenuti e i risultati ottenuti siano coerenti con il resto del portafoglio e con gli obiettivi dell’investitore.
Questo vale soprattutto per prodotti come questo, il cui nome può trasmettere un’idea di reddito relativamente stabile, mentre il portafoglio è molto più articolato. Sapere cosa si possiede davvero è il primo passo per valutare se abbia ancora senso mantenerlo o se esistano alternative più efficienti.
Se hai Invesco Pan European High Income o altri fondi comuni nel tuo portafoglio e vuoi fare il punto con un professionista indipendente, richiedi un check-up gratuito di 30 minuti del tuo portafoglio. Un primo confronto con un consulente finanziario indipendente di SoldiExpert SCF può aiutarti a individuare eventuali criticità e capire quali aspetti approfondire, numeri alla mano.