Aggiornamento 9 ottobre 2026.
Danieli: cosa sapere in breve
- Le azioni Danieli ordinarie sono scese dai massimi di circa 78 euro di giugno 2026 agli attuali livelli intorno a 48 euro.
- Il titolo ha perso circa il 28% negli ultimi tre mesi, mentre su base annua resta leggermente positivo.
- Il calo più forte è arrivato dopo la pubblicazione dei conti 2025/2026, con una seduta negativa superiore al 15%.
- Danieli resta molto solida dal punto di vista finanziario, con una posizione di cassa importante e un portafoglio ordini superiore a 6 miliardi di euro.
- Il mercato ha penalizzato soprattutto il calo del risultato operativo, i costi imprevisti su alcune commesse complesse, la prudenza delle previsioni e una comunicazione percepita come poco brillante.
- La società ha annunciato una proposta di buyback, cioè di acquisto di azioni proprie, mentre alcuni soggetti collegati alla società hanno acquistato azioni sul mercato.
- Le azioni Danieli sono state presenti in alcuni portafogli consigliati di azioni italiane di SoldiExpert SCF, ma al momento della stesura di questa analisi non sono più presenti.
Che succede alle azioni Danieli? Quali le previsioni sulle azioni Danieli dopo il crollo degli ultimi mesi che si contrappone alla galoppata dell’anno passato? il mercato ha esagerato o sta semplicemente chiedendo più prove?
È questa la domanda che molti investitori si pongono dopo il brusco ridimensionamento del titolo, sceso dai massimi di circa 78 euro di giugno 2026 agli attuali livelli intorno a 48 euro.
Danieli non è una società in crisi finanziaria. Anzi, il gruppo resta pieno di cassa, ha un portafoglio ordini superiore a 6 miliardi di euro e presidia tecnologie centrali per l’industria dell’acciaio, compresa la transizione verso impianti più efficienti e meno inquinanti. Il problema, però, è che la Borsa non si accontenta della solidità patrimoniale: vuole vedere margini, esecuzione, comunicazione chiara e previsioni credibili.
Danieli è industrialmente solida, ma dopo il crollo la vera domanda è se il mercato stia sottovalutando la cassa e gli ordini oppure se stia correttamente scontando margini meno prevedibili.
La risposta non è banale. Danieli ha fondamentali robusti, ma il titolo ha mostrato una volatilità significativa e il mercato ha punito alcune aree di debolezza che non vanno ignorate. Per questo l’analisi deve guardare sia alla forza della società sia ai motivi per cui gli investitori hanno venduto.
In sintesi, Danieli resta una società industriale di qualità, ma il calo del titolo dimostra che anche aziende solide possono essere penalizzate quando margini, comunicazione e aspettative di breve periodo deludono il mercato.
Perché una società piena di cassa può perdere quasi il 30% in tre mesi
Le azioni Danieli ordinarie hanno perso ccirca il 28% negli ultimi tre mesi, mentre su base annua restano positive di circa il 2,70%. Il dato più importante, però, è un altro: dai massimi di giugno 2026 intorno a 78 euro, il titolo è sceso verso area 48 euro.
Non siamo quindi davanti a una semplice pausa dopo un rialzo, ma a una correzione molto significativa. Il mercato ha rivalutato rapidamente le aspettative sul gruppo dopo la pubblicazione dei risultati dell’esercizio 2025/2026 e dopo indicazioni sul futuro giudicate troppo prudenti.
La reazione è stata particolarmente violenta perché il mercato si aspettava numeri più brillanti, soprattutto alla luce del portafoglio ordini molto elevato e della posizione finanziaria molto forte. In una singola seduta il titolo è arrivato a perdere oltre il 15%, segno che molti investitori hanno letto i dati come una delusione rispetto alle attese.
Quando una società ha tanta cassa e tanti ordini ma il titolo scende comunque, la Borsa sta dicendo che non basta essere solidi: bisogna anche trasformare quella solidità in margini, utili e previsioni convincenti.
È questo il punto centrale dell’analisi. Danieli non è stata punita perché rischia problemi finanziari immediati. È stata penalizzata perché il mercato ha visto un mix di costi straordinari, previsioni prudenti e comunicazione non abbastanza efficace nel valorizzare la qualità industriale del gruppo.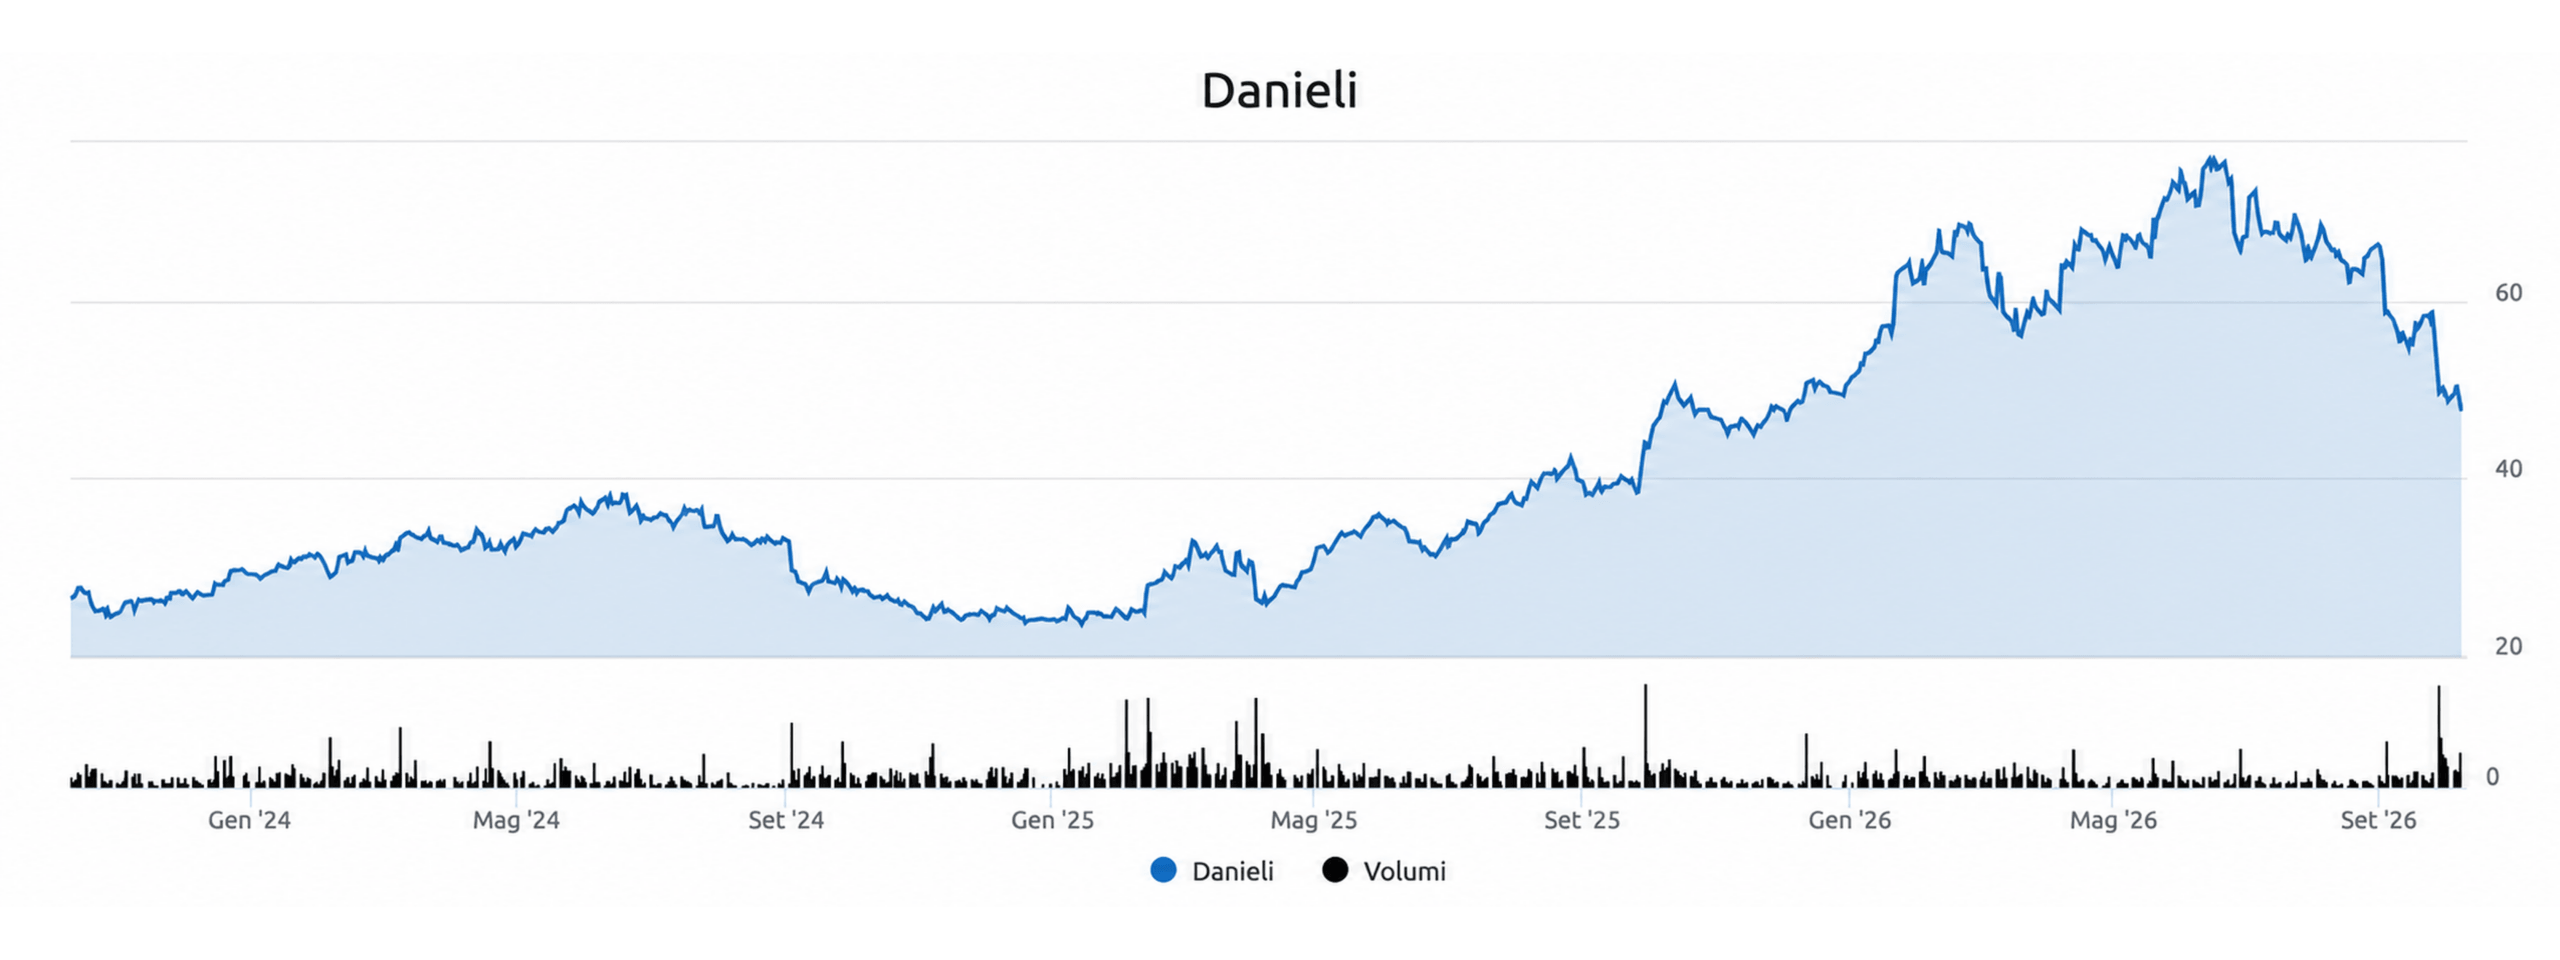
Danieli non è un’acciaieria: costruisce le macchine che fanno l’acciaio
Danieli & C. Officine Meccaniche produce macchinari e tecnologie pesanti per la produzione dell’acciaio. In altre parole, non vende principalmente acciaio, ma progetta e costruisce gli impianti che servono ai produttori di acciaio per trasformare le materie prime in prodotti metallici finiti.
Il gruppo realizza impianti siderurgici completi, laminatoi, forni, sistemi di colata e altre attrezzature complesse. I suoi clienti sono principalmente produttori di acciaio, gruppi industriali e gestori di impianti che hanno bisogno di tecnologie specializzate, di grandi dimensioni e con un supporto tecnico di lungo periodo.
Questo è un punto importante per il risparmiatore. Danieli non va confusa con un’acciaieria tradizionale che guadagna soprattutto vendendo acciaio. Il gruppo si colloca al centro della catena del valore dell’acciaio perché vende le tecnologie e il know-how necessari a produrlo in modo più efficiente. Va precisato che Danieli ha anche un piede dentro la produzione diretta di acciaio tramite la ABS (Acciaierie Bertoli Safau) che è un importante produttore europeo di acciai speciali di qualità e che utilizza tecnologie green a ridotte emissioni. Ma non è questo il business principale di Danieli, l’azienda con sede a Buttrio in provincia di Udine.
L’azienda genera ricavi vendendo nuove attrezzature, servizi di ingegneria e progettazione, pezzi di ricambio e contratti di assistenza per gli impianti installati. Una parte rilevante del business deriva soprattutto da grandi progetti personalizzati, quindi Danieli è meno simile a un produttore di massa e più simile a una società di ingegneria specializzata per l’industria siderurgica.
Danieli non vende solo macchinari: vende competenze ingegneristiche, tecnologie e soluzioni che permettono ai produttori di acciaio di modernizzare impianti complessi e renderli più efficienti.
Questo rende il business molto interessante, ma anche ciclico. Quando i produttori di acciaio investono in nuovi impianti o modernizzano quelli esistenti, Danieli può beneficiare di ordini importanti. Quando invece gli investimenti rallentano, il gruppo può subire ritardi nella raccolta ordini o nella trasformazione degli ordini in ricavi.
Il paradosso Danieli: ordini record, ma margini sotto osservazione
La domanda più naturale è: perché le azioni Danieli sono scese se l’azienda ha tanta cassa, molti ordini e una posizione industriale forte?
La risposta sta in tre elementi: margini, previsioni e comunicazione.
Il primo punto riguarda il risultato operativo, spesso indicato nei bilanci con la sigla EBIT. Per il risparmiatore non specializzato possiamo spiegarlo così: l’EBIT misura quanto guadagna un’azienda dalla sua attività caratteristica prima di considerare interessi sul debito e tasse. È quindi un indicatore utile per capire se il business industriale sta davvero producendo margini.
Nel caso Danieli, l’EBIT del gruppo è sceso in modo significativo, circa il 27% secondo i dati dell’ultimo esercizio. Il calo è legato a costi imprevisti, svalutazioni e problemi su alcune commesse complesse, in particolare legate alla controllata Fata, che ha registrato un risultato netto molto negativo e ha pesato sui conti consolidati del gruppo.
Per un risparmiatore, possiamo dirla così: Danieli ha continuato a essere una società solida, ma su alcuni progetti ha dovuto spendere più del previsto per completare o sistemare alcune commesse. Questo ha ridotto la redditività operativa e ha deluso il mercato.
Il mercato non ha punito Danieli perché teme problemi di debito, ma perché vuole capire se la flessione del risultato operativo sia un incidente di percorso o un segnale di margini meno prevedibili.
Il secondo punto riguarda le previsioni comunicate dalla società per l’esercizio successivo, quelle che nel linguaggio finanziario vengono spesso chiamate guidance. Danieli ha indicato ricavi e margini attesi in crescita solo moderata o sostanzialmente in linea con l’esercizio appena chiuso. Dopo un portafoglio ordini così forte, il mercato si aspettava forse un messaggio più ambizioso.
Il terzo punto riguarda la comunicazione. Danieli è un’eccellenza industriale, ma il mercato sembra chiedere una comunicazione più chiara, più moderna e più allineata alle aspettative degli investitori istituzionali. Soprattutto da quando Danieli è diventata una società seguita sempre più anche da investitori esteri. Una società può essere molto solida, ma se non riesce a spiegare bene la propria traiettoria futura può essere penalizzata in Borsa.
Il calo delle azioni Danieli non sembra legato a un problema di solidità finanziaria, ma alla delusione del mercato sulla qualità dei margini, sulla prudenza delle previsioni e sulla capacità di comunicare il potenziale del portafoglio ordini.
Questo non significa che il mercato abbia necessariamente ragione nel medio periodo. Significa però che gli investitori hanno chiesto più visibilità e più chiarezza.
Il portafoglio ordini è pieno: perché non basta a far correre il titolo
Uno dei principali punti di forza di Danieli è il portafoglio ordini. Il backlog, o portafoglio ordini, è l’insieme dei contratti già acquisiti e ancora da eseguire. Nel caso Danieli, il portafoglio ordini ha raggiunto circa 6,04 miliardi di euro, un livello molto elevato.
Per una società che costruisce impianti industriali complessi, questo è un elemento importante. Significa che il gruppo ha già lavoro acquisito per i prossimi trimestri e che i clienti continuano a investire nelle sue tecnologie.
Un indicatore utile è il rapporto tra ordini acquisiti e ricavi, spesso chiamato book-to-bill. Quando è superiore a 1, significa che la società raccoglie più ordini di quanti ricavi stia realizzando. In modo semplice: per ogni 10 euro fatturati, ne entrano più di 10 di nuovi ordini per il futuro. Nel caso Danieli, la divisione impianti mostra un book-to-bill molto solido.
Questo è uno dei motivi per cui molti analisti continuano a vedere Danieli con interesse. La società non sembra priva di domanda. Anzi, il problema è quasi opposto: deve trasformare un portafoglio ordini importante in ricavi, margini e cassa senza nuovi sforamenti di costo.
Il portafoglio ordini è il motore nascosto di Danieli, ma per gli azionisti conta solo quando quel motore produce utili, cassa e margini superiori alle attese.
Gli ordini sono la materia prima della crescita futura, ma non sono ancora utili. Diventano valore per gli azionisti solo se i progetti vengono eseguiti bene, con margini adeguati e senza costi imprevisti.
La cassa protegge il gruppo, ma non basta a far salire il titolo
Se c’è un elemento che distingue Danieli da molte altre società industriali è la solidità finanziaria. Il gruppo dispone di una posizione finanziaria netta adjusted positiva per circa 1,02 miliardi di euro, mentre la cassa lorda e i titoli correnti arrivano a oltre 3,5 miliardi.
Questo significa che Danieli non è una società sotto pressione dal punto di vista del debito. Non ha il problema di dover rifinanziare debiti pesanti a condizioni difficili. Anzi, in un contesto di tassi più elevati, una società con tanta liquidità può perfino beneficiare dei rendimenti sulla cassa e sui titoli finanziari.
Anche la generazione di cassa è stata molto forte. Il free cash flow, cioè la cassa generata dopo investimenti e gestione operativa, è indicato intorno a 736,7 milioni nell’esercizio. È un dato molto importante perché mostra che l’azienda non produce solo utili contabili, ma anche liquidità reale.
Per il risparmiatore, questo è un segnale rassicurante. Una società con cassa netta elevata ha più margine di manovra: può investire, sostenere i momenti difficili, pagare dividendi, riacquistare azioni proprie o finanziare nuovi progetti senza dipendere troppo dalle banche.
La cassa di Danieli è una cintura di sicurezza importante, ma non è il motore del rialzo: il mercato vuole vedere che quella solidità si traduce in margini migliori e crescita più leggibile.
Detto questo, anche qui serve equilibrio. Una cassa forte non rende automaticamente il titolo da comprare a qualsiasi prezzo. Serve sempre capire come quella cassa verrà usata e se i margini operativi torneranno a migliorare.
Buyback e acquisti di soggetti collegati: segnali utili, non prove definitive
Un altro elemento da considerare è la proposta di buyback, cioè l’autorizzazione all’acquisto di azioni proprie da parte della società. In termini semplici, un buyback si verifica quando una società compra sul mercato le proprie azioni.
Le ragioni possono essere diverse. Una società può comprare azioni proprie perché ritiene che il titolo sia sottovalutato, perché vuole usare le azioni come “moneta” in eventuali accordi industriali, perché vuole sostenere la remunerazione degli azionisti o perché intende avere maggiore flessibilità finanziaria.
Nel caso Danieli, l’assemblea del 28 ottobre 2026 sarà chiamata a votare l’autorizzazione ad acquistare e alienare azioni proprie entro il limite complessivo di un quinto del capitale, includendo anche le azioni già detenute in portafoglio. L’operazione riguarderebbe sia le azioni ordinarie sia le azioni di risparmio, con un prezzo di acquisto compreso tra -20% e +20% rispetto al prezzo ufficiale del giorno precedente.
Secondo quanto comunicato dalla società, l’obiettivo non sarebbe soltanto sostenere il titolo, ma dotare Danieli di uno strumento finanziario utile per facilitare eventuali accordi con altri gruppi e mantenere flessibilità di smobilizzo.
Un buyback può essere letto come un segnale di fiducia sul valore della società, ma non è mai una garanzia di rialzo: conta il prezzo a cui si compra e soprattutto l’uso strategico che la società farà delle azioni proprie.
Accanto al buyback, va segnalato anche il tema degli acquisti da parte di soggetti legati alla società. Secondo le comunicazioni di internal dealing riprese dalla stampa finanziaria, SIND International, società collegata a Giacomo Mareschi Danieli (n.1 operativo di Danieli ovvero Ceo), ha acquistato 30.000 azioni di risparmio Danieli per un controvalore di circa 997 mila euro, a un prezzo medio di 33,24 euro per azione.
Questi acquisti possono essere interpretati dal mercato come un segnale di fiducia da parte di soggetti vicini alla società. È comprensibile che gli investitori li leggano come un’indicazione del fatto che, ai prezzi attuali, il titolo possa essere considerato interessante da chi conosce bene l’azienda.
Tuttavia, anche qui serve prudenza. Gli insider possono anche sbagliare, il mercato può restare debole più a lungo del previsto e l’andamento del titolo Danieli dipenderà da molti fattori: margini, ordini, evoluzione di Fata, costi energetici, scenario industriale e fiducia degli investitori.
Buyback e acquisti di soggetti collegati aiutano a migliorare il clima intorno al titolo, ma non sostituiscono la domanda principale: Danieli tornerà a produrre margini coerenti con il suo portafoglio ordini?
Acciaio verde: il vento di lungo periodo che sostiene Danieli
Uno dei motivi per cui Danieli è considerata una società industriale di qualità è il suo posizionamento nelle tecnologie per l’acciaio verde. L’acciaio è uno dei settori più importanti ma anche più difficili da decarbonizzare, perché la produzione tradizionale richiede molta energia e genera emissioni elevate.
Molti produttori stanno quindi cercando di modernizzare gli impianti, ridurre le emissioni, usare forni elettrici, migliorare l’efficienza energetica e adottare tecnologie meno inquinanti. Danieli è ben posizionata proprio in questo cambiamento, grazie alle sue competenze nei mini-mills, nei forni elettrici, negli impianti più efficienti e nelle tecnologie per la decarbonizzazione dell’acciaio.
Per un investitore, questo significa che Danieli non è solo una società legata al ciclo dell’acciaio tradizionale. È anche una società esposta a un tema strutturale: la modernizzazione dell’industria siderurgica globale.
Il mondo continuerà ad avere bisogno di acciaio, ma dovrà produrlo consumando meno energia e inquinando meno: questa è la parte della storia Danieli che guarda oltre il singolo trimestre.
Naturalmente, anche qui non bisogna essere ingenui. La transizione energetica procede a velocità diverse nei vari Paesi, dipende da incentivi, norme ambientali, costi dell’energia e disponibilità di capitali. Ma il posizionamento di Danieli resta uno dei punti più interessanti del gruppo.
Dove può incepparsi la macchina Danieli
Accanto ai punti di forza ci sono rischi da monitorare con attenzione.
Il primo riguarda Fata, la controllata che ha pesato negativamente sui risultati. Le perdite e le svalutazioni legate ad alcune commesse complesse spiegano una parte importante del calo del risultato operativo. Per il mercato sarà fondamentale capire se si tratta di un problema circoscritto o se potranno emergere nuovi costi nei prossimi trimestri.
Il secondo riguarda i margini. Danieli può avere molti ordini, ma se questi ordini hanno margini più bassi del previsto o richiedono più costi nella fase iniziale di progettazione, il mercato può continuare a restare prudente. La qualità degli ordini è importante quanto la quantità.
Il terzo riguarda la divisione acciaieria ABS. In Italia, i costi dell’energia restano più penalizzanti rispetto ad altri Paesi europei e questo può comprimere i margini della produzione siderurgica diretta.
Il quarto riguarda le previsioni. La società ha dato indicazioni prudenti per l’esercizio successivo. Può essere una scelta conservativa, ma il mercato tende a punire le società che non offrono sufficiente visibilità sulla crescita futura.
La fragilità di Danieli non sta nel bilancio, ma nella prevedibilità dei margini: se gli ordini sono tanti ma costano più del previsto, il mercato resta diffidente.
Questo è il punto da seguire nei prossimi trimestri. Se Fata smette di pesare, se i margini della divisione impianti migliorano e se le previsioni verranno superate, il mercato potrebbe rivalutare il titolo. Se invece dovessero emergere nuovi costi o margini deludenti, la prudenza resterebbe giustificata.
Ordinarie e risparmio: perché non sono la stessa cosa
In questa analisi ci concentriamo sulle azioni Danieli ordinarie, che sono normalmente il riferimento quando si parla genericamente di azioni Danieli. Tuttavia, va ricordato che esistono anche le azioni Danieli risparmio.
Nel passato è stata proposta un’operazione di conversione delle azioni di risparmio in azioni ordinarie, con un rapporto di 0,65 azioni ordinarie per ogni azione di risparmio posseduta e un dividendo straordinario di 1,20 euro. L’operazione è stata poi bocciata dagli azionisti.
Per un investitore privato questo tema è importante perché le due categorie di azioni possono avere prezzi, diritti e liquidità diversi. Le azioni di risparmio normalmente non danno diritto di voto, ma possono avere privilegi patrimoniali. Le azioni ordinarie, invece, rappresentano la classe principale con diritto di voto.
Quando si parla di azioni Danieli senza ulteriori specifiche, in genere il riferimento è alle ordinarie; chi possiede Danieli risparmio deve però valutare anche differenze di diritti, liquidità e possibile sconto rispetto alle ordinarie.
Previsioni azioni Danieli: occasione dopo il calo o fiducia da ricostruire?
Dopo un calo così forte, è naturale chiedersi se Danieli sia diventata sottovalutata. Una società con molta cassa, ordini elevati, tecnologie importanti e un ruolo centrale nell’acciaio verde può sembrare interessante dopo una correzione di circa il 28% in tre mesi.
La domanda, però, non è solo se il titolo sia sceso molto. La domanda è se il calo abbia riportato le valutazioni su livelli interessanti rispetto ai rischi ancora presenti.
Da un lato, i fondamentali restano forti: cassa, ordini, generazione di liquidità e leadership tecnologica sono elementi importanti. Dall’altro lato, il mercato vuole vedere una normalizzazione dei margini, la fine delle perdite straordinarie su Fata, previsioni meno prudenti e una comunicazione più efficace.
Le previsioni sulle azioni Danieli dipendono meno dalla cassa già presente in bilancio e più dalla capacità del gruppo di convincere il mercato che i margini torneranno a seguire la forza degli ordini.
In altre parole, non siamo davanti a una società finanziariamente fragile, ma a un titolo che deve riconquistare la fiducia degli investitori dopo una delusione sui numeri operativi.
Che cosa deve dimostrare Danieli nei prossimi trimestri
Per chi guarda alle previsioni sulle azioni Danieli, nei prossimi trimestri sarà importante monitorare alcuni elementi molto concreti.
Il primo è l’evoluzione dei margini nella divisione impianti. Se il portafoglio ordini comincerà a generare redditività più alta, il mercato potrebbe rivedere al rialzo le aspettative.
Il secondo è la situazione di Fata. Il mercato dovrà capire se le perdite e le svalutazioni sono state un episodio straordinario o se ci sono ancora rischi aperti su alcune commesse complesse.
Il terzo è la divisione acciaieria ABS. Una riduzione dei costi energetici o una maggiore efficienza produttiva potrebbe migliorare i risultati della divisione.
Il quarto è la qualità delle previsioni. Se Danieli dovesse superare le indicazioni prudenti comunicate al mercato, la narrativa potrebbe cambiare rapidamente.
Il quinto è l’uso della cassa. Una società con tanta liquidità può creare valore se usa bene le risorse: investimenti, dividendi, buyback o acquisizioni devono essere coerenti con una strategia industriale chiara.
Il sesto elemento riguarda l’eventuale avvio concreto del buyback e la prosecuzione degli acquisti da parte di soggetti vicini alla società. Non sono elementi sufficienti da soli per costruire una tesi d’investimento, ma possono contribuire a migliorare il sentiment se accompagnati da risultati operativi più convincenti.
Danieli deve dimostrare che il 2025/2026 è stato un esercizio di pulizia e assestamento, non l’inizio di una fase in cui gli ordini crescono ma i margini restano sotto pressione.
La lettura DI SoldiExpert SCF sulle azioni Danieli
Questa analisi su Danieli è stata realizzata da SoldiExpert SCF, società di consulenza finanziaria indipendente che da 25 anni analizza azioni, obbligazioni, ETF e fondi senza conflitti di interesse. E svolge attività di consulenza patrimoniale per privati e imprese.
Le azioni Danieli sono state presenti in alcuni nostri portafogli consigliati di azioni italiane, ma al momento della stesura di questa analisi non sono più presenti. Questo non significa che la società venga giudicata negativamente dal punto di vista industriale. Significa che, secondo il nostro metodo, oggi il profilo rischio/rendimento non è sufficientemente interessante rispetto ad altre opportunità disponibili o rispetto ai segnali dei nostri modelli. E al momento preferiamo stare alla finestra, seguire il titolo e valutare se e quando rientrare.
Danieli resta una società solida, con cassa importante, ordini elevati e una posizione tecnologica significativa. Tuttavia, la correzione del titolo dimostra che il mercato non guarda solo alla solidità patrimoniale, ma anche a margini, comunicazione e capacità di rispettare o superare le aspettative.
Come SoldiExpert SCF, non valutiamo Danieli solo perché è scesa molto o perché è una bella società industriale: analizziamo il titolo dentro una logica di portafoglio, rischio, liquidità, diversificazione e alternative disponibili.
Per chi ha già Danieli in portafoglio, la domanda non dovrebbe essere solo “tornerà ai massimi di giugno?”, ma “questa posizione è ancora coerente con il mio profilo di rischio e con gli altri strumenti che possiedo?”.
L’errore da evitare se hai LE AZIONI Danieli in portafoglio
L’errore più comune quando si ha un titolo in forte correzione è restare ancorati ai massimi precedenti. Il mercato non ha nessun obbligo di riportare le azioni Danieli a 78 euro solo perché lì erano arrivate qualche mese prima.
Un secondo errore è comprare solo perché il titolo è sceso. Un calo importante può creare opportunità, ma può anche indicare che il mercato sta rivedendo le aspettative su margini, utili e crescita.
Un terzo errore è ignorare la ciclicità. Danieli è una società di qualità, ma resta legata agli investimenti dell’industria siderurgica, ai costi energetici, alla domanda di acciaio e alla modernizzazione degli impianti.
L’errore più pericoloso non è sbagliare previsione su Danieli, ma trasformare un titolo ciclico in una convinzione personale da difendere a ogni costo.
La solidità finanziaria è un grande punto a favore, ma non basta da sola. Un titolo può essere solido e allo stesso tempo rimanere debole in Borsa se il mercato non vede catalizzatori chiari.
Prima di comprare o tenere Danieli, guarda il portafoglio
Danieli è un caso interessante proprio perché mette insieme due messaggi apparentemente opposti: da un lato una società solida, con tanta cassa, ordini e tecnologia; dall’altro un titolo che in pochi mesi ha ricordato agli investitori quanto possa essere violenta la Borsa quando cambiano le aspettative.
Per questo la domanda giusta non è soltanto se Danieli sia sottovalutata o se tornerà ai massimi. La domanda più utile è: che ruolo avrebbe nel tuo portafoglio? Sarebbe una posizione coerente con il rischio che puoi sopportare? Andrebbe a sommare esposizione ciclica ad altri titoli industriali? Oppure potrebbe avere un senso come quota mirata dentro una strategia più ampia?
Come consulenti finanziari indipendenti, in SoldiExpert SCF ragioniamo proprio così. Non partiamo dal fascino di una singola società, ma dall’insieme: patrimonio, obiettivi, orizzonte temporale, rischio, strumenti già detenuti, costi, fiscalità e coerenza delle scelte.
Un titolo come Danieli può essere interessante in certe fasi e meno interessante in altre. Può essere adatto a un portafoglio dinamico e meno adatto a un investitore prudente. Può avere senso con un certo peso e diventare rischioso se concentrato troppo. È per questo che una valutazione indipendente può aiutare a prendere decisioni più razionali.
Se hai già Danieli in portafoglio, o stai valutando se comprarla dopo il calo, possiamo aiutarti a capire non solo i pro e contro del titolo, ma soprattutto come questa posizione si inserisce nel resto dei tuoi investimenti.
Con il nostro check-up gratuito puoi fare il punto sulla struttura del tuo portafoglio, verificare se i titoli che possiedi sono coerenti con i tuoi obiettivi e capire se ci sono rischi, costi o concentrazioni che oggi non stai considerando.
FAQ su Danieli: vendere, tenere o comprare il titolo?
Quali sono le previsioni sulle azioni Danieli?
Le previsioni sulle azioni Danieli dipendono soprattutto dalla capacità del gruppo di migliorare i margini, superare le criticità legate a Fata, confermare la forza del portafoglio ordini e usare bene la cassa disponibile. Il titolo ha fondamentali solidi, ma deve riconquistare fiducia dopo il forte calo.
Conviene comprare Danieli dopo il calo?
Comprare Danieli dopo il calo può sembrare interessante per la cassa, il portafoglio ordini e il posizionamento nell’acciaio verde. Tuttavia, prima di considerarlo un’opportunità, occorre valutare il recupero dei margini, l’evoluzione di Fata, la qualità delle previsioni e il rischio di nuove delusioni operative.
Perché le azioni Danieli sono scese?
Le azioni Danieli sono scese perché il mercato ha penalizzato il calo del risultato operativo, i costi imprevisti su alcune commesse complesse, le svalutazioni legate a Fata, previsioni considerate prudenti e una comunicazione finanziaria percepita come poco incisiva.
Il buyback Danieli è un segnale positivo?
Il buyback può essere un segnale positivo perché indica che la società vuole mantenere flessibilità finanziaria e, in alcuni casi, può ritenere il titolo interessante ai prezzi correnti. Tuttavia non garantisce un rialzo delle azioni: resta fondamentale valutare margini, ordini, cassa, previsioni e andamento del settore siderurgico.
Danieli è sottovalutata?
Danieli può apparire interessante dopo il calo, soprattutto per la cassa netta, il portafoglio ordini e la leadership tecnologica. Ma la valutazione deve essere letta insieme ai rischi su margini, commesse complesse, costi energetici e capacità di trasformare gli ordini in utili.
Danieli è presente nei portafogli SoldiExpert SCF?
Le azioni Danieli sono state presenti in alcuni portafogli consigliati di azioni italiane di SoldiExpert SCF, ma al momento della stesura di questa analisi non sono più presenti. La decisione riflette una valutazione dinamica del profilo rischio/rendimento e delle alternative disponibili.