Aggiornamento ottobre 2026.
Webuild: cosa sapere in breve
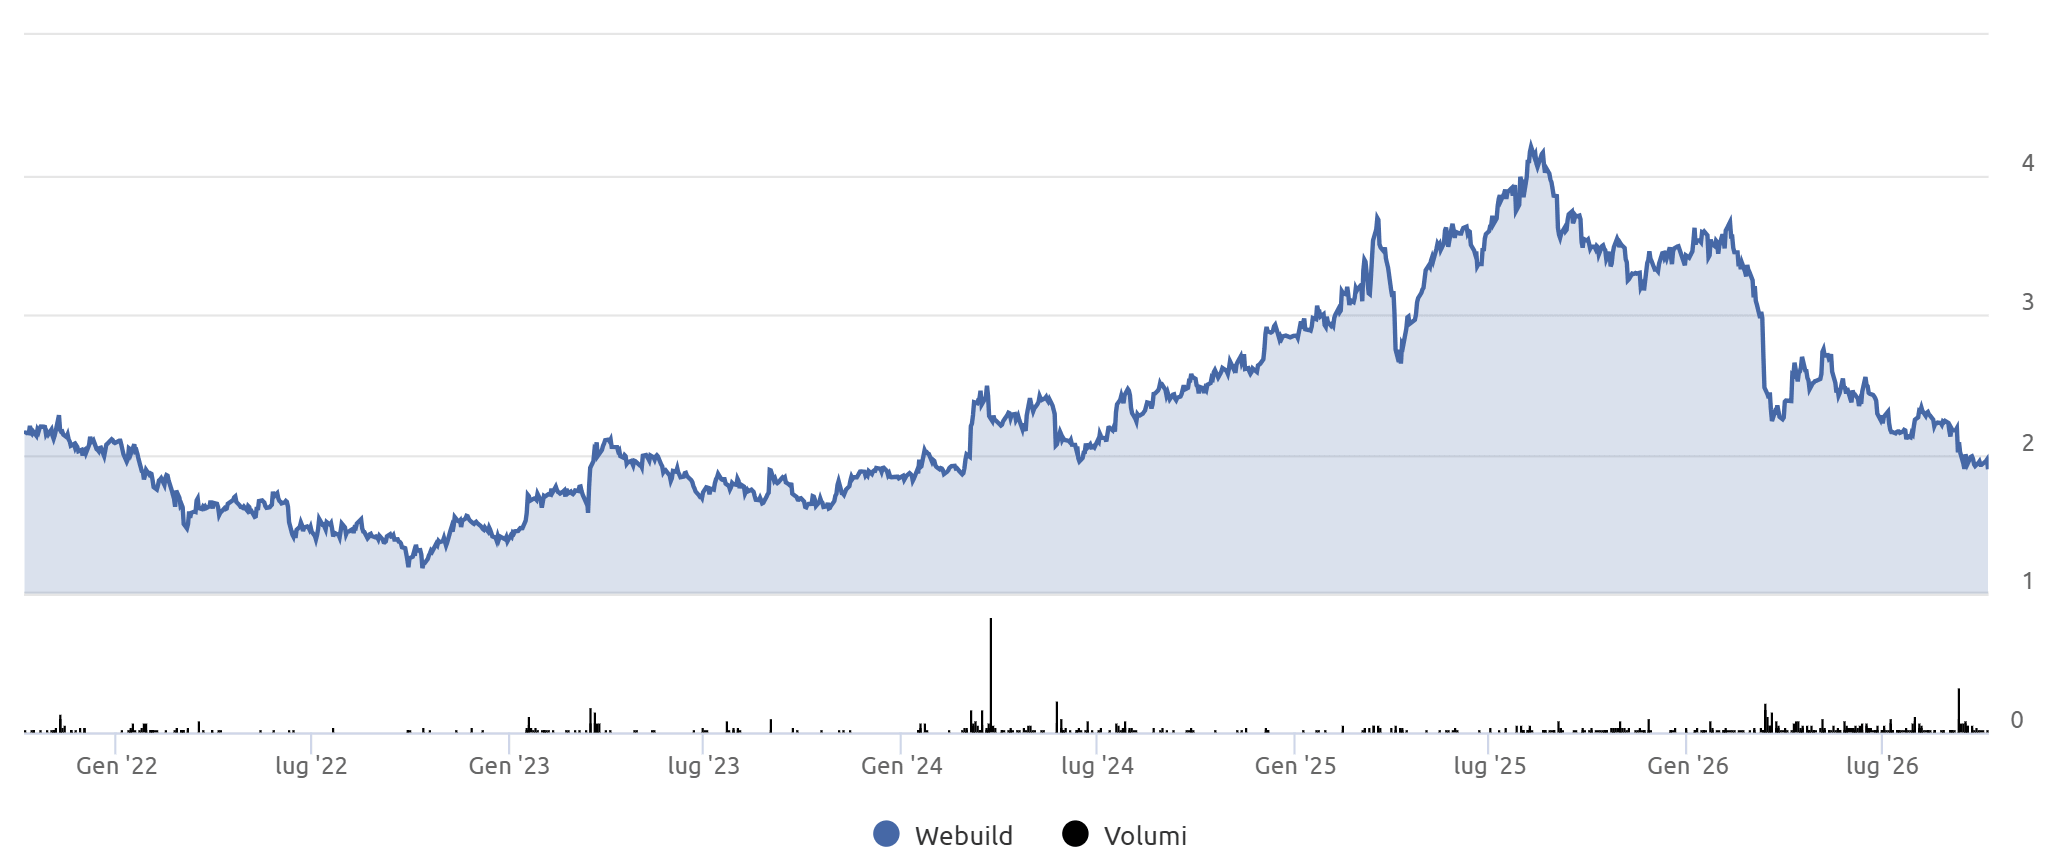
- Il titolo Webuild è in forte difficoltà: -13,05% negli ultimi tre mesi e -45,44% nell’ultimo anno.
- Il gruppo ha un portafoglio ordini molto ampio, pari a circa 53,7 miliardi di euro, che offre visibilità sui ricavi futuri.
- Il mercato guarda con crescente attenzione alle richieste di extracosti e alle riserve contrattuali iscritte tra le attività di bilancio.
- La posizione finanziaria netta è positiva, ma dipende in modo significativo dagli anticipi ricevuti dai committenti.
- Il Ponte di Messina resta un tema politicamente e regolatoriamente sensibile, con implicazioni rilevanti per la narrativa del titolo.
- Webuild non è da tempo presente nei portafogli consigliati da SoldiExpert SCF.
Azioni Webuild cosa fare dopo il forte calo in Borsa e dopo le recenti ricostruzioni della stampa nazionale e internazionale? È la domanda che molti investitori si stanno ponendo davanti a un titolo che, almeno sulla carta, rappresenta uno dei principali campioni italiani delle infrastrutture con un portafoglio ordini record ma che oggi viene guardato dal mercato con crescente diffidenza da qualche tempo come indica anche l’andamento del titolo in Borsa .
Il caso Webuild è interessante proprio perché non si presta a una lettura semplice. Da una parte c’è un gruppo leader nella realizzazione di grandi opere, con cantieri strategici, portafoglio ordini molto ampio, presenza internazionale e un ruolo centrale nei progetti infrastrutturali italiani. Dall’altra parte ci sono elementi di rischio molto concreti: richieste di extracosti rilevanti già iscritte in bilancio, crediti in aumento, dipendenza dagli anticipi dei committenti pubblici, contenziosi complessi e una forte esposizione al ciclo politico e regolatorio italiano.
Il punto non è stabilire se Webuild sia una buona o cattiva società industriale, ma capire se il profilo di rischio finanziario e contabile del titolo sia coerente con il portafoglio di un investitore privato.
Per questo la domanda “azioni Webuild cosa fare” non può essere liquidata con un semplice comprare, vendere o tenere. Va affrontata guardando insieme il lato industriale, il bilancio, la qualità della cassa, la sostenibilità del portafoglio ordini e il peso che il titolo ha nel portafoglio complessivo dell’investitore.
In sintesi, Webuild è una società con asset industriali importanti e un portafoglio lavori molto rilevante, ma oggi il mercato sta chiedendo maggiore chiarezza su quanto di questo valore potenziale si tradurrà davvero in cassa, margini e minore rischio per gli azionisti.
Cosa sta succedendo davvero alle azioni Webuild
Per capire cosa fare con le azioni Webuild bisogna partire dall’andamento del titolo. Negli ultimi tre mesi Webuild ha perso oltre il 13%, mentre nell’ultimo anno il calo è stato superiore al 45%. Non si tratta quindi di una normale oscillazione di mercato se confrontato con l’andamento di Piazza Affari invece molto positivo nello stesso periodo, ma di una perdita di fiducia significativa.
Le recenti ricostruzioni apparse sulla stampa hanno riportato l’attenzione su alcuni temi molto sensibili: extracosti sui cantieri, riserve iscritte a bilancio, dipendenza dai pagamenti pubblici e ruolo del Ponte di Messina nella narrativa futura del gruppo.
Il mercato non sta mettendo in dubbio la capacità tecnica di Webuild di realizzare grandi opere. Sta ponendo una domanda diversa: quanta parte del valore iscritto a bilancio verrà effettivamente incassata, in quali tempi e con quali rischi di svalutazione?
Quando un titolo scende molto non basta dire che “è diventato economico”: bisogna capire se il ribasso riflette panico temporaneo o un problema strutturale nella qualità degli utili e della cassa.
Nel caso di Webuild, il punto centrale è proprio questo. Il gruppo ha un enorme portafoglio ordini, ma alcune voci di bilancio richiedono molta attenzione, soprattutto per un investitore privato che guarda il titolo dall’esterno e rischia di fermarsi solo alla dimensione delle commesse.
Le polemiche sulla stampa: cosa è stato scritto e cosa ha risposto Webuild
Il tema Webuild è tornato sotto i riflettori dopo una serie di articoli pubblicati sulla stampa nazionale e internazionale. A settembre, Il Fatto Quotidiano ha dedicato la prima pagina alla vicenda, con un titolo centrato sui presunti “22 miliardi di costi extra” legati alle grandi opere e alla figura dell’amministratore delegato Pietro Salini.
Secondo le ricostruzioni giornalistiche e le indiscrezione del quotidiano diretto da Marco Travaglio e dalla sua redazione economica, al centro della polemica ci sarebbe stata una lettera riservata inviata dall’amministratore delegato di Webuild al Governo, nella quale si parlava di una situazione di forte squilibrio economico-finanziario su alcune grandi opere ferroviarie e di un ammontare molto elevato di riserve contrattuali. Alcune ricostruzioni giornalistiche hanno collegato questi numeri alla richiesta di maggiori risorse pubbliche o di interventi del Governo.
La replica di Webuild è stata molto dura. La società ha comunicato di aver presentato un esposto alla Consob, sostenendo che l’articolo del Fatto Quotidiano contenesse ricostruzioni “manifestamente false” e prive di fondamento, tali da incidere in modo distorsivo sull’andamento del titolo in Borsa. Webuild ha inoltre negato di essere un “monopolista di fatto dei grandi appalti” e ha precisato che non avrebbe avanzato alcuna richiesta di “nuovo denaro pubblico” al Governo.
Il punto centrale della replica riguarda proprio i famosi 22 miliardi. Secondo Webuild, quella cifra non rappresenterebbe una richiesta di denaro rivolta al Governo, ma il totale delle somme iscritte nei registri di contabilità dei lavori secondo le procedure previste dai contratti pubblici, in larga parte già sottoposte ai Collegi Consultivi Tecnici. La società ha inoltre precisato che il fabbisogno di cassa di breve termine richiamato da alcune ricostruzioni, pari a circa 2,1 miliardi di euro, sarebbe collegato alla prosecuzione dei cantieri pubblici in corso e non a esigenze autonome di cassa del gruppo nel suo complesso.
E RFI (Rete Ferroviaria Italiana), società del gruppo Fs, in questa polemica accesa ha precisato che i conti di Webuild sulle riserve e sugli anticipi e sugli extracosti non tornano. E lo ha fatto con una lettera che, più che aprire una trattativa, sembra voler chiudere la porta alle richieste del gruppo guidato da Pietro Salini.
A inizio ottobre 2026 anche il Financial Times ha dedicato un’analisi al caso Webuild, inquadrando la vicenda dentro un tema più ampio: il peso dello Stato italiano, la dipendenza della società dai grandi contratti pubblici, il ruolo delle riserve contrattuali e l’interesse crescente di alcuni operatori che si sono messi al ribasso sul titolo. Il prestigioso quotidiano finanziario inglese ha riportato che Webuild ha confermato l’esistenza della lettera citata nelle ricostruzioni, pur rifiutando di commentare nel dettaglio la corrispondenza riservata oltre a quanto già comunicato pubblicamente.
Il Financial Times ha anche provato a distinguere tra il numero lordo delle riserve registrate, pari a circa 22 miliardi secondo la ricostruzione giornalistica, e la parte che nella lettera verrebbe indicata come potenzialmente compensabile, nell’ordine di 6-7 miliardi. Ha inoltre richiamato il fatto che la dipendenza dall’Italia è rilevante non solo per i ricavi, ma soprattutto per alcune voci di bilancio collegate agli anticipi e alle passività contrattuali.
Per l’investitore, quindi, la questione non è stabilire chi abbia ragione nella polemica giornalistica. Il punto è un altro: le ricostruzioni della stampa e la replica della società hanno acceso i riflettori su una zona delicata del bilancio, cioè il rapporto tra riserve contrattuali, anticipi, crediti, committenti pubblici e qualità della cassa.
La vera domanda per chi guarda alle azioni Webuild non è se la polemica sia stata eccessiva, ma quanto il modello finanziario della società dipenda dal buon esito di richieste, incassi e decisioni pubbliche.
Che cosa fa Webuild e perché il suo business è così particolare
Webuild è una grande impresa internazionale di costruzioni e ingegneria civile. Realizza infrastrutture complesse come strade, ferrovie, ponti, gallerie, dighe, aeroporti, metropolitane, porti, sistemi idrici, impianti di depurazione e opere per la mobilità sostenibile. Opera come appaltatore su grandi progetti per enti pubblici, autorità dei trasporti, società di servizi, grandi gruppi industriali e committenti privati che necessitano di opere ingegneristiche complesse e di lunga durata.
Il gruppo si presenta come uno dei principali operatori globali nella realizzazione di grandi infrastrutture complesse per mobilità sostenibile, energia idroelettrica, acqua, edifici civili e industriali, aeroporti, stadi e ospedali. Vanta oltre 120 anni di esperienza ingegneristica maturata in cinque continenti e una forza lavoro molto ampia, composta da decine di migliaia di persone di numerose nazionalità.
Il modello di business è diverso da quello di una società che vende prodotti standard. Webuild non vende un bene ripetibile, come un’automobile, un farmaco o un software. Realizza opere uniche, spesso irripetibili, con cantieri lunghi, costosi, complessi e fortemente dipendenti da autorizzazioni, varianti progettuali, tempi pubblici e gestione contrattuale.
L’azienda genera ricavi aggiudicandosi contratti, progettando, gestendo e realizzando le opere promesse. Il valore nasce quindi dalla capacità di trasformare progetti, permessi, competenze tecniche e organizzazione dei cantieri in infrastrutture finite, rispettando tempi, costi e condizioni contrattuali.
Webuild non è una società facile da leggere con i criteri usati per un business più standardizzato: il suo valore dipende dalla qualità dei contratti, dall’esecuzione dei cantieri e dalla capacità di gestire rischi tecnici, finanziari e politici su orizzonti molto lunghi.
Questo è un punto fondamentale. Una società come Webuild può avere un portafoglio ordini enorme e, allo stesso tempo, essere esposta a rischi significativi se i costi aumentano, se i pagamenti rallentano, se emergono contenziosi o se le richieste di extracosti non vengono riconosciute dai committenti.
Perché il mercato guarda con attenzione alle richieste di extracosti di Webuild
Uno dei temi più delicati riguarda le richieste di extracosti e le riserve contrattuali, chiamate spesso nel linguaggio tecnico “claims”. Si tratta di richieste che una società di costruzioni può avanzare quando ritiene che un’opera abbia generato costi aggiuntivi, varianti, ritardi, maggiori oneri o modifiche rispetto a quanto inizialmente previsto.
Nel settore delle grandi opere questo fenomeno non è raro. I cantieri complessi possono durare anni, coinvolgere committenti pubblici, subappaltatori, varianti tecniche, ritardi autorizzativi, inflazione dei costi e modifiche progettuali. Il punto non è quindi l’esistenza in sé delle richieste di extracosti, ma la loro dimensione rispetto alla struttura patrimoniale della società.
Nel caso Webuild, l’ultimo bilancio semestrale evidenzia richieste di extracosti e riserve contrattuali per circa 3,24 miliardi di euro iscritte tra le attività contrattuali, a fronte di un patrimonio netto di circa 1,9 miliardi. In termini semplici, le richieste già contabilizzate come attività superano ampiamente il capitale proprio del gruppo.
Il vero nodo per Webuild non è avere richieste di extracosti, ma avere riserve contrattuali già iscritte a bilancio per un importo molto superiore al patrimonio netto.
Se queste richieste venissero riconosciute e incassate nei tempi previsti, il rischio si ridurrebbe. Se invece una parte rilevante venisse rigettata, rinviata o svalutata, l’impatto sul conto economico e sul patrimonio potrebbe essere molto significativo.
Per un investitore, questo significa che non basta guardare il portafoglio ordini. Bisogna anche capire quanta parte del valore atteso è già stata contabilizzata e quanta parte dipende da decisioni future di committenti, collegi consultivi, accordi bonari, arbitrati o tribunali.
Webuild e la dipendenza dagli anticipi pubblici: perché la cassa va letta con cautela
Un altro elemento da valutare con attenzione riguarda la posizione finanziaria netta. Webuild comunica una posizione di cassa netta positiva, pari a circa 110 milioni di euro al 30 giugno 2026. A prima vista potrebbe sembrare un dato rassicurante.
Ma nel caso di un grande general contractor, la cassa va letta con molta cautela. Nel bilancio semestrale emerge che questa liquidità è sostenuta in modo significativo dagli anticipi contrattuali ricevuti dai committenti, pari a circa 6,86 miliardi di euro. Una parte importante di questi anticipi è legata anche a misure straordinarie per accelerare i progetti PNRR e RFI (Rete Ferroviaria Italiana).
Per spiegare il concetto in modo semplice: Webuild oggi dispone di cassa, ma una parte significativa di quella cassa deriva da anticipi ricevuti per eseguire lavori futuri. Non è necessariamente cassa “libera” generata da utili già incassati e definitivamente disponibili.
La cassa netta positiva di Webuild è un elemento favorevole, ma non va confusa con una generazione di cassa pienamente autonoma e già consolidata.
Questo è il motivo per cui il mercato guarda anche al free cash flow, cioè alla cassa che resta dopo l’attività operativa e gli investimenti. Nel primo semestre 2026, il flusso di cassa libero risulta ancora negativo per circa 63,8 milioni, nonostante un recupero significativo rispetto al primo semestre precedente.
La questione quindi non è se Webuild abbia liquidità oggi, ma quanto questa liquidità sia stabile, ripetibile e indipendente da anticipi, tempi di incasso degli stati di avanzamento lavori e decisioni dei committenti pubblici.
Portafoglio ordini Webuild: il punto di forza che sostiene la società
Il principale elemento di forza di Webuild resta il portafoglio ordini. Il backlog, o portafoglio lavori, è l’insieme dei contratti già acquisiti e ancora da eseguire. Nel caso Webuild il portafoglio ordini complessivo è indicato intorno a 53,7 miliardi di euro e garantisce ampia visibilità sui ricavi dei prossimi anni.
Questo è un vantaggio non trascurabile. Webuild non è una società senza lavoro o senza mercato. È un gruppo che opera su grandi opere infrastrutturali, spesso strategiche, e che ha un ruolo rilevante in Italia e all’estero.
I dati più recenti della semestrale al 30 giugno 2026 mostrano ricavi a circa 6,65 miliardi di euro, EBITDA a 673 milioni e un margine EBITDA in miglioramento al 10,1%. Webuild ha inoltre confermato una guidance (ovvero previsioni sull’intero esercizio) 2026 con ricavi superiori a 13,6 miliardi, EBITDA superiore a 1,2 miliardi e cassa netta positiva superiore a 300 milioni a fine esercizio.
Questi numeri spiegano perché non avrebbe senso liquidare Webuild come una società in crisi industriale. Il gruppo produce ricavi, migliora i margini, dispone di un grande portafoglio ordini e ha una presenza importante nei progetti infrastrutturali.
Il portafoglio ordini di Webuild è il principale argomento a favore del titolo, ma un backlog enorme vale davvero solo se viene trasformato in margini, cassa e cantieri eseguiti senza sorprese contabili.
È proprio qui che nasce il dilemma per l’investitore. Il lato industriale è forte, ma il lato finanziario e contabile richiede vigilanza. L’investitore deve evitare sia il pessimismo automatico sia l’ottimismo superficiale.
Ponte di Messina e rischio politico: cosa cambia per gli investitori
Il Ponte sullo Stretto di Messina che è fra le grandi opere dove la società di costruzione della famiglia Salini è l’aggiudicataria è uno dei temi più rilevanti nella percezione del mercato su Webuild. L’opera ha una forte valenza simbolica, politica e industriale, ma è anche oggetto di controversie, passaggi autorizzativi e verifiche istituzionali.
Il valore del contratto legato al Ponte viene indicato in circa 10,6 miliardi di euro, una cifra rilevante anche per un gruppo con un portafoglio ordini molto grande. Il nodo, però, non riguarda solo la dimensione potenziale della commessa. Riguarda soprattutto tempi, autorizzazioni, registrazione degli atti, eventuali rilievi, sostenibilità politica e trasformazione dell’opera in ricavi e cassa effettivi.
Per Webuild, il Ponte può rappresentare una grande opportunità, ma anche una fonte di incertezza. Se l’opera prosegue, può rafforzare ulteriormente la visibilità sui ricavi e sulla presenza del gruppo nelle infrastrutture italiane. Se invece dovessero emergere nuovi blocchi, rilievi o ritardi, il mercato potrebbe tornare a penalizzare il titolo.
Il Ponte di Messina non è solo una commessa: per Webuild è anche un test sulla capacità del sistema pubblico italiano di trasformare grandi progetti infrastrutturali in cantieri, ricavi e incassi reali.
Questo è uno dei motivi per cui la valutazione del titolo non può essere separata dal rischio politico e regolatorio italiano. Webuild non dipende solo dalla capacità di progettare e costruire, ma anche dal funzionamento dei processi decisionali pubblici, dai pagamenti dei committenti e dalla stabilità delle regole.
Webuild è sottovalutata o il mercato sta prezzando un rischio reale?
Dopo un calo così marcato, è naturale chiedersi se Webuild sia diventata sottovalutata. Una società con un portafoglio ordini da oltre 50 miliardi, ricavi miliardari, margini in miglioramento e presenza su grandi infrastrutture potrebbe sembrare interessante a prima vista.
Ma il mercato non valuta solo la dimensione delle commesse. Valuta anche la qualità degli utili, la conversione in cassa, il peso dei crediti, la certezza degli incassi, il rischio di contenzioso e la sostenibilità finanziaria nel tempo.
Nel caso Webuild, il profilo di rischio oggi può essere definito da “alta vigilanza”: non un allarme rosso generalizzato, ma una situazione che richiede monitoraggio attento di alcune variabili chiave.
Webuild può apparire interessante dopo il calo, ma la domanda corretta non è solo se il titolo sia sceso troppo: è se il rischio incorporato nel bilancio sia adeguatamente remunerato dal prezzo di Borsa.
In altre parole, Webuild può non essere una società “da evitare” in assoluto, ma non è nemmeno un titolo semplice. È una storia dove il valore potenziale dipende dalla capacità di trasformare commesse, richieste di extracosti e anticipi in flussi di cassa effettivi e sostenibili.
Cosa guardare nei prossimi trimestri su Webuild
Per chi si chiede cosa fare con le azioni Webuild, nei prossimi trimestri sarà importante monitorare alcuni elementi molto concreti.
Il primo è l’evoluzione delle richieste di extracosti e delle riserve contrattuali. Se una parte significativa delle riserve verrà riconosciuta e incassata senza svalutazioni, il mercato potrebbe tornare a guardare il titolo con maggiore fiducia. Se invece dovessero emergere rigetti, ritardi o contenziosi prolungati, il rischio aumenterebbe.
Il secondo elemento è la dinamica degli anticipi contrattuali. Finché il sistema degli anticipi sostiene la liquidità, la società può gestire la macchina operativa. Ma l’investitore deve capire se la cassa netta positiva resta sostenuta anche da generazione operativa reale.
Il terzo elemento è il free cash flow. Dopo un primo semestre ancora negativo, il mercato vorrà vedere se la seconda parte dell’anno confermerà la stagionalità positiva indicata dalla società o se emergeranno nuove tensioni di capitale circolante.
Il quarto punto riguarda il Ponte di Messina e più in generale i rapporti con i committenti pubblici italiani. Ogni decisione istituzionale può avere un effetto importante sulla percezione del titolo.
Il quinto punto riguarda il debito lordo e il costo del rifinanziamento futuro. Webuild ha migliorato il profilo delle scadenze, ma resta una società con un debito lordo importante e un modello di business ad alta intensità di capitale circolante.
Chi valuta Webuild oggi dovrebbe guardare meno alla dimensione del portafoglio ordini e più alla qualità della cassa, ai tempi di incasso e all’esito concreto delle richieste di extracosti iscritte a bilancio.
Azioni Webuild cosa fare? Il punto di SoldiExpert SCF
Questa analisi su Webuild è stata realizzata da SoldiExpert SCF, società di consulenza finanziaria indipendente che da oltre 25 anni analizza azioni, obbligazioni, ETF e fondi senza conflitti di interesse.
Webuild non è da tempo presente nei nostri portafogli consigliati. Il motivo non è una valutazione negativa sulla capacità industriale del gruppo, ma un insieme di fattori che rendono il profilo rischio/rendimento poco lineare: forte volatilità del titolo, rischio contabile legato alle richieste di extracosti, dipendenza da anticipi pubblici, esposizione al rischio politico italiano e necessità di monitorare attentamente la qualità della cassa. E soprattutto andamento in Borsa molto in sofferenza rispetto al mercato. Uno degli indicatori che osserviamo insieme ad altri per ciascuna azione.
Il titolo può certamente rimbalzare o recuperare se il mercato riterrà eccessive le preoccupazioni recenti. Ma, secondo il nostro approccio, non basta che un titolo sia sceso molto o che appaia sostenuto da grandi commesse per renderlo automaticamente interessante.
Come SoldiExpert SCF, non valutiamo Webuild solo perché è un grande nome delle infrastrutture italiane: analizziamo il titolo dentro una logica di portafoglio, rischio, liquidità, diversificazione e alternative disponibili.
Per chi ha già Webuild in portafoglio, la domanda non dovrebbe essere solo “tornerà al mio prezzo di carico?”, ma “questa posizione è ancora coerente con il mio profilo di rischio e con gli altri strumenti che possiedo?”.
L’errore da evitare se hai Webuild in portafoglio
L’errore più comune quando si ha in portafoglio un titolo in forte perdita è restare ancorati al prezzo di acquisto. Il mercato non sa quanto abbiamo pagato le azioni Webuild e non ha nessun obbligo di riportarle al nostro prezzo di carico.
Un secondo errore è comprare solo perché il titolo è sceso molto. Un prezzo più basso non significa automaticamente un investimento più conveniente, soprattutto se il rischio sottostante è aumentato o è diventato più visibile.
Un terzo errore è ignorare la concentrazione. Anche un titolo apparentemente interessante può diventare pericoloso se pesa troppo nel portafoglio o se si somma ad altri strumenti esposti agli stessi rischi: Italia, infrastrutture pubbliche, tassi, debito o settore costruzioni.
L’errore più pericoloso non è vendere o tenere Webuild, ma decidere sulla base dell’emotività, del prezzo di carico o della speranza che una grande commessa risolva tutti i problemi.
Webuild nel tuo portafoglio? Affidati a SoldiExpert SCF
La storia recente di Webuild è un esempio perfetto di quanto possa essere complessa la gestione di singole azioni in portafoglio. Da una parte ci sono infrastrutture strategiche, grandi opere e un portafoglio ordini molto importante; dall’altra ci sono rischi contabili, politici e finanziari che non sempre sono immediatamente visibili al risparmiatore.
Di fronte a un titolo così particolare e volatile, la consulenza finanziaria indipendente può essere un supporto importante per l’investitore consapevole.
Il team di SoldiExpert SCF, società di consulenza finanziaria indipendente iscritta regolarmente all’Albo OCF, fra le pioniere in Italia nel settore, obbligatorio per chi svolge consulenza personalizzata ai risparmiatori, è specializzato nell’assistere risparmiatori privati e aziende nella costruzione, analisi e movimentazione di portafogli in modo razionale e personalizzato. Non ci limitiamo a dare un giudizio sulle azioni Webuild o su altri singoli titoli.
Noi adottiamo un approccio completo e mirato. Non guardiamo solo il singolo titolo, ma analizziamo l’intero patrimonio per capire come ogni pezzo si incastra con gli altri: azioni, ETF, fondi, obbligazioni, liquidità, certificati o polizze assicurative. E interveniamo con scelte concrete per raggiungere i tuoi obiettivi.
Il nostro lavoro è:
- analizzare la posizione attuale del tuo portafoglio, cioè il tuo punto di partenza;
- valutare ogni strumento detenuto, dai titoli azionari ai bond, dai fondi agli ETF detenuti, compresi eventuali certificati o polizze assicurative;
- proporre una strategia completa e tattica che sia coerente con i tuoi obiettivi e il tuo profilo di rischio.
Se hai già Webuild in portafoglio o vuoi valutarla e vuoi fare chiarezza su rischi e prospettive, oppure se desideri analizzarla insieme agli altri strumenti detenuti, il team di SoldiExpert SCF è a tua completa disposizione.
Chiedi un check-up gratuito del tuo portafoglio. È l’occasione per fare il punto sulla tua situazione finanziaria e scoprire come possiamo aiutarti a navigare i mercati con maggiore consapevolezza e indipendenza.
FAQ su Webuild: vendere, tenere o comprare il titolo?
Azioni Webuild cosa fare oggi?
La scelta dipende dal peso del titolo in portafoglio, dal prezzo di carico e dalla tolleranza al rischio. Webuild ha un portafoglio ordini molto importante, ma presenta anche rischi rilevanti su richieste di extracosti, cassa, anticipi pubblici e contesto regolatorio italiano.
Conviene comprare Webuild dopo il calo?
Comprare Webuild dopo il calo può sembrare interessante, ma il ribasso riflette rischi concreti. Prima di considerarlo un’opportunità occorre valutare la qualità della cassa, l’esito delle richieste di extracosti e la capacità del gruppo di trasformare il portafoglio ordini in utili e flussi finanziari sostenibili.
Perché le azioni Webuild stanno scendendo?
Le azioni Webuild sono sotto pressione per le preoccupazioni su richieste di extracosti, crediti, anticipi dei committenti, Ponte di Messina, rischio politico italiano e sostenibilità della generazione di cassa. Il mercato teme che la forza industriale non basti a compensare questi elementi di rischio.
Webuild è sottovalutata?
Webuild può sembrare sottovalutata guardando al portafoglio ordini e al ruolo nelle infrastrutture, ma la valutazione va letta insieme ai rischi contabili e finanziari. Un titolo può essere economico solo se il rischio incorporato è adeguatamente remunerato.
Webuild è presente nei portafogli SoldiExpert SCF?
No, Webuild non è da tempo presente nei portafogli consigliati da SoldiExpert SCF. La decisione riflette una valutazione prudente del profilo rischio/rendimento, non una bocciatura della capacità industriale del gruppo.