Aggiornamento: 15 ottobre 2026.
EssilorLuxottica: cosa sapere in breve
- Le azioni Luxottica (EssilorLuxottica il vero nome dopo la fusione) hanno perso oltre il 50% dai massimi di metà novembre dello scorso anno e perdono circa il 12% negli ultimi tre mesi.
- Il grafico rettificato per i dividendi mostra un ritorno su livelli comparabili a quelli del giugno 2022, quando scomparve il fondatore Leonardo Del Vecchio.
- Gli occhiali intelligenti continuano a crescere, ma introducono concorrenza tecnologica, obsolescenza e problemi di accettazione legati alla privacy.
- L’attività genera cassa, ma dividendi, riacquisti di azioni (1 miliardo di euro quasi nell’ultima semestrale) e investimenti hanno ridotto la liquidità disponibile. Dopo il ribasso, i multipli restano tutt’altro che trascurabili.
- La cassa è scesa da 3,54 a 1,93 miliardi di euro in sei mesi anche perché il 91% dei soci ha preteso il dividendo in contanti (1,67 miliardi) invece che in azioni, mentre il gruppo ha speso quasi 1 miliardo in buyback a prezzi di picco e ha emesso 3,78 miliardi di debiti a breve termine (Commercial Paper)
- Tra i manager apicali e la famiglia Del Vecchio non risultano acquisti personali di azioni negli ultimi 12 mesi, mentre pesano le dimissioni estive dei responsabili di R&D e commerciale.
- Il 20 ottobre saranno comunicati i ricavi del terzo trimestre. SoldiExpert SCF è uscita da tempo dal titolo.
Le azioni Luxottica, come molti risparmiatori continuano a chiamare il titolo EssilorLuxottica (codice Isin FR0000121667), hanno restituito al mercato tutto il rialzo accumulato dopo la scomparsa di Leonardo Del Vecchio nel giugno 2022. Una parabola che ha offerto a suo figlio, Leonardo Maria Del Vecchio, un argomento forte per attaccare Francesco Milleri.
Nell’intervista al podcast Pulp di Fedez e Mr. Marra, Leonardo Maria Del Vecchio ha collegato il ribasso di circa il 50% alle responsabilità dell’amministratore delegato, sostenendo che, esaurita la spinta del fondatore, sia mancata una visione adeguata. E la “confessione” di Leonardo Maria Del Vecchio ha spaziato dal personale al societario lasciando attoniti in certi passaggi gli stessi conduttori.
O come ha sintetizzato nell’incipit il Financial Times in un articolo dedicato a questa intervista : ”Un erede della fortuna di EssilorLuxottica ha rilasciato una straordinaria intervista in un podcast in cui ha ammesso i suoi problemi con la droga, ha affermato di essere andato a letto con più di 2.000 donne e ha dichiarato che suo padre miliardario ha dato ai suoi figli tutto tranne l’amore, scatenando un putiferio in Italia”.
Le questioni personali in questa analisi possono restare sullo sfondo. Per chi investe in Borsa, la domanda è più interessante: il titolo Luxottica o EssilorLuxottica è sceso perché l’azienda funziona peggio o perché, a un certo punto, la Borsa aveva pagato troppo le sue promesse tecnologiche?
Ovvero le responsabilità del “crollo” in Borsa sono tutte come accusa anche su X (ex Twitter) Leonardo Maria Del Vecchio di Francesco Milleri, l’uomo che suo padre ha voluto al comando di Luxottica e della holding di famiglia?
Da qui è partita questa analisi dell’ufficio studi di SoldiExpert SCF, società di consulenza finanziaria indipendente, fra le pioniere in Italia del settore (questi giorni abbiamo celebrato 25 anni dalla nascita) che è arrivata sinteticamente alla considerazione (e lo dimostreremo con i numeri) che EssilorLuxottica può restare un’eccellenza industriale e avere attraversato, contemporaneamente, una fase di eccessiva valutazione. Le due cose non si escludono.
Degli errori dall’attuale management sono stati fatti (e vedremo quali) ma sarebbe errato attribuirgli tutta la discesa.
GIUDIZIO Azioni Luxottica: che cosa resta del rialzo dal giugno 2022?
Il grafico delle azioni Luxottica rettificato per i dividendi mostra che EssilorLuxottica è tornata su valori comparabili a quelli del giugno 2022, il mese della morte di Leonardo Del Vecchio. Non è quindi un confronto che ignora le distribuzioni agli azionisti: la serie incorpora gli aggiustamenti per i dividendi, pur non coincidendo con la sequenza dei prezzi nominali osservati in passato.
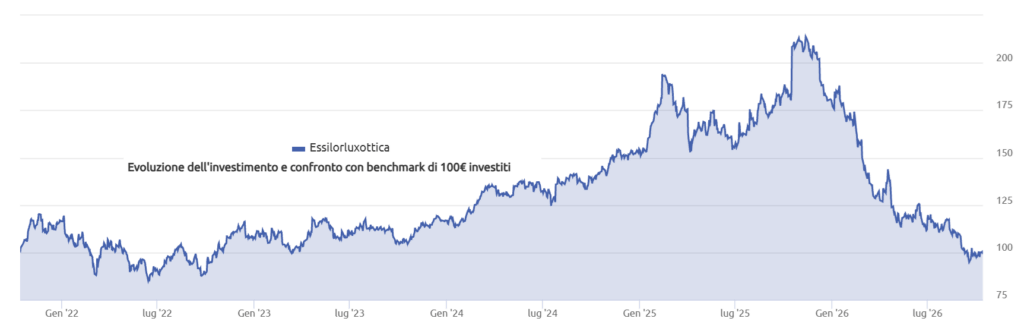
Alla scomparsa dello straordinario fondatore, Leonardo Del Vecchio, la capitalizzazione era di circa 66 miliardi di euro. Negli anni successivi ha superato i 140 miliardi. Utilizzando un prezzo indicativo di 149 euro e le circa 464 milioni di azioni comunicate dalla società al 30 settembre 2026, il valore torna intorno a 69 miliardi. La capitalizzazione è un calcolo distinto dal grafico rettificato, ma conferma l’ordine di grandezza del percorso: un valore più che raddoppiato e poi quasi interamente riassorbito.
Questo rende comprensibile la delusione degli azionisti, ma non dimostra che l’attività industriale sia tornata al punto di partenza. Ricavi, prodotti e investimenti possono essere cresciuti mentre gli investitori riducevano drasticamente il prezzo che erano disposti a pagare per ogni euro di utile.
È su questa distinzione che va giudicata l’accusa di Leonardo Maria Del Vecchio. Il management deve rispondere delle scelte industriali e finanziarie, ma il confronto fra due quotazioni non basta, da solo, ad attribuirgli l’intera responsabilità del ribasso.
La frattura nella famiglia Del Vecchio e la risposta del consiglio
Le tensioni coinvolgono direttamente Delfin, la holding della famiglia Del Vecchio e principale azionista di EssilorLuxottica con il 32,4% del capitale. Francesco Milleri ricopre un ruolo centrale sia nel gruppo operativo sia nella holding, essendone presidente: una sovrapposizione che rende il confronto fra gli eredi e il management rilevante per tutti gli azionisti di Borsa.
Leonardo Maria Del Vecchio (titolare del 12,5% di Delfin) ha lasciato gli incarichi gestionali nel gruppo (era Chief Strategy Officer e presidente di Ray-Ban) e ha chiesto pubblicamente un cambiamento di strategia, avvertendo che la riconferma di Milleri nel 2027 non è affatto scontata.
Il caso non è rimasto confinato al circuito mediatico italiano: anche la stampa internazionale, a partire da un’analisi del Financial Times, ha acceso i riflettori su questo scontro familiare inedito per il capitalismo europeo, mettendone a nudo i risvolti patrimoniali e finanziari:
- La paralisi di Delfin e i dividendi al 10%: la holding lussemburghese (il cui patrimonio netto stimato è sceso a circa 40 miliardi di euro rispetto ai quasi 50 miliardi di fine 2025) è bloccata dai veti incrociati degli otto eredi. Con quote paritetiche del 12,5% ciascuno, le controversie legali hanno finora impedito di modificare lo statuto che limita la distribuzione dei dividendi a un rigido 10% degli utili annuali, rendendo difficile per i singoli eredi monetizzare il valore dell’eredità.
- Il tentativo di scalata da 10 miliardi: il quotidiano della City rivela che la faida tra Milleri e Leonardo Maria Del Vecchio è degenerata quando il consiglio di Delfin ha respinto la richiesta di un maxi-finanziamento da oltre 10 miliardi di euro con cui il giovane rampollo intendeva rilevare le quote di due fratelli per salire dal 12,5% al 37,5% della holding di controllo.
- La sovrapposizione istituzionale: Delfin non è solo EssilorLuxottica, ma è azionista di peso nei gangli della finanza italiana (come Generali e Monte dei Paschi di Siena). Vedere il socio di una delle più grandi dinastie industriali del continente mettersi a nudo in un podcast e attaccare il presidente della holding espone il gruppo a un rumore mediatico e reputazionale che i grandi investitori istituzionali esteri mal tollerano.
A pesare sul clima societario è stato anche l’addio estivo di due figure storiche e strategiche: Federico Buffa (responsabile Ricerca, Sviluppo e Strategia) e Paolo Pezzutto (direttore della strategia commerciale).
Per completezza, però, occorre riportare anche la posizione dell’organo che governa EssilorLuxottica. Il 9 settembre 2026 il consiglio di amministrazione ha confermato all’unanimità la fiducia in Francesco Milleri, Paul du Saillant, nel management e nella strategia.
La contestazione di un erede importante non equivale alla sfiducia del consiglio di amministrazione: confondere questi due livelli darebbe al lettore una rappresentazione incompleta della governance.
Le tensioni restano un elemento da seguire, ma il loro impatto economico va valutato attraverso conseguenze concrete: decisioni sugli investimenti, continuità della strategia, impiego delle risorse e capacità di mantenere un indirizzo industriale chiaro.
La scommessa con Meta era già nella visione del fondatore
La collaborazione sugli occhiali intelligenti risale al 16 settembre 2020, quando Facebook ed EssilorLuxottica annunciarono un accordo pluriennale, con il primo prodotto Ray-Ban previsto per il 2021. Leonardo Del Vecchio era ancora alla guida del gruppo: la svolta digitale non è dunque una deviazione introdotta soltanto dopo la sua scomparsa.
La logica industriale era convincente: unire tecnologia e servizi digitali a marchi, competenze ottiche e distribuzione. EssilorLuxottica non produce soltanto montature, ma combina lenti, occhiali da vista e da sole, laboratori e vendita al pubblico. Questa integrazione costituisce una base competitiva difficile da replicare rapidamente per un produttore di elettronica.
Anche Francesco Milleri aveva assunto la guida operativa prima della scomparsa del fondatore: fu nominato amministratore delegato nel dicembre 2020, mentre Leonardo Del Vecchio rimaneva presidente.
Milleri ha successivamente sviluppato la scommessa tecnologica ed è legittimo valutarne investimenti, esecuzione e risultati. Presentarla però come una rottura con la visione del fondatore non regge alla cronologia.
La crescita attraverso acquisizioni appartiene a sua volta alla storia di Luxottica: basti ricordare l’ingresso di Ray-Ban nel 1999 e, nel gruppo integrato, l’acquisizione di GrandVision nel 2021. La strategia da “Pac-Man” del settore, capace di aggregare marchi, tecnologie e reti commerciali, non nasce quindi con gli ultimi acquisti.
Non tutti i risparmiatori, infatti, hanno chiara la portata monumentale dell’impero industriale costruito nel tempo, nato nel 2018 dall’integrazione di due aziende perfettamente complementari:
- Cosa faceva Essilor prima della fusione? Il gruppo francese era (ed è tuttora) il leader tecnologico mondiale delle lenti oftalmiche da vista: è l’azienda che nel 1959 ha letteralmente inventato le lenti progressive con il celebre brevetto Varilux, a cui si affiancano trattamenti ottici di fama globale come le lenti fotocromatiche Transitions (che si scuriscono al sole), Crizal, Eyezen e le recenti Stellest contro la miopia infantile. Essilor portava in dote la scienza ottica e i laboratori di precisione.
- Cosa faceva Luxottica? Fondata da Leonardo Del Vecchio ad Agordo, era il dominatore assoluto del design, della produzione delle montature e della distribuzione retail nel mondo.
Unendo lenti e montature sotto lo stesso tetto, il gruppo EssilorLuxottica ha creato un colosso verticale che oggi controlla oltre 150 marchi prestigiosi, divisi tra marchi di proprietà e licenze esclusive del lusso:
- Marchi di proprietà principali: icone mondiali come Ray-Ban, Oakley, Persol, Oliver Peoples, Alain Mikli, Vogue Eyewear, Arnette e Costa Del Mar.
- Marchi del lusso in licenza principali: montature firmate per le più grandi case di moda del pianeta, tra cui Giorgio Armani, Brunello Cucinelli, Prada, Chanel, Dolce&Gabbana, Moncler, Burberry, Versace, Michael Kors, Tiffany & Co., Ralph Lauren, Swarovski e Jimmy Choo.
Ma la vera forza del gruppo (ciò che rende quasi impossibile per un concorrente elettronico replicarlo in tempi brevi) è che EssilorLuxottica possiede direttamente sia la produzione sia i negozi finali. Oltre a rifornire oltre 300.000 ottici indipendenti nel mondo, possiede una rete retail proprietaria di circa 18.000 punti vendita:
- Negli Stati Uniti controlla catene storiche come LensCrafters, Pearle Vision e Target Optical.
- In Italia possiede la catena Salmoiraghi & Viganò.
- In Europa ha integrato il gigante GrandVision, con insegne diffuse come GrandOptical, Générale d’Optique (Francia), Apollo (in Germania) e Vision Express (nel Regno Unito).
- A livello globale gestisce Sunglass Hut (la più grande catena al mondo di soli occhiali da sole), OPSM in Australia e ha recentemente rilevato il controllo della thailandese Top Charoen con i suoi quasi 2.000 negozi in Asia.
Sul piano economico, controllare più passaggi della filiera può aiutare a difendere i prezzi dei prodotti di punta, valorizzare le lenti più sofisticate e coordinare meglio produzione e distribuzione. Ma possedere tutte queste attività non basta: bisogna riuscire a farle lavorare insieme. Unificare acquisti, logistica, laboratori e sistemi informatici richiede investimenti e capacità organizzativa, soprattutto quando si integrano aziende con strutture e culture differenti.
È qui che diventano importanti le sinergie, cioè i risparmi e i benefici commerciali che ci si aspetta dall’unione di attività prima separate. Se arrivano più lentamente o risultano inferiori al previsto, l’acquisizione può generare meno utili e meno cassa di quanto ipotizzato al momento dell’acquisto. Se è stata finanziata con debito, può diventare anche più lento ridurlo.
La stessa integrazione che rende EssilorLuxottica difficile da imitare aumenta la complessità da governare: comprare un’attività e farla rendere all’interno del gruppo sono due risultati diversi.
Per gli azionisti, quindi, il giudizio sulla gestione deve riguardare tanto lo sviluppo degli occhiali intelligenti quanto la disciplina nelle acquisizioni: quali attività vengono comprate, a quali prezzi e con quali benefici effettivamente realizzati. Richiamare la visione del fondatore aiuta a ricostruire la storia, ma non sostituisce la verifica dei risultati.
Gli smart glasses e la crescita per acquisizioni appartengono entrambi all’eredità industriale di Leonardo Del Vecchio. Il compito del management è dimostrare che svilupparla crea valore per gli azionisti, non soltanto un gruppo più grande.
Non solo Meta: Stellest e Nuance Audio allargano il mercato
Per valutare con equilibrio le prospettive di EssilorLuxottica bisogna ricordare che la trasformazione del gruppo non si esaurisce negli occhiali connessi. Un’altra direzione riguarda le tecnologie per la salute, dove la componente ottica si combina con esigenze mediche e competenze specialistiche.
Le lenti Stellest, per esempio, sono state autorizzate dalla FDA statunitense per correggere la miopia nei bambini e rallentarne la progressione (validate da dati clinici fino a sette anni). Si inseriscono nel portafoglio del gruppo dedicato alla gestione della miopia: è quest’ultimo, nel suo complesso, ad avere registrato una crescita dei ricavi del 24% nel secondo trimestre 2026, non esclusivamente Stellest.
Con Nuance Audio, invece, EssilorLuxottica propone occhiali che integrano una soluzione acustica per adulti con perdita uditiva lieve o moderata. Il software ha ottenuto l’autorizzazione della FDA e il prodotto ha ricevuto la marcatura CE per il mercato europeo. Non è un sostituto universale degli apparecchi acustici, ma un’estensione verso un bisogno diverso dalla sola correzione visiva.
Queste iniziative possono diversificare la crescita e valorizzare la rete distributiva. Non dimostrano però, da sole, che la redditività futura sia già protetta: servono volumi, costi e risultati delle singole attività per misurarne il contributo.
La salute visiva e uditiva offre opportunità diverse dall’elettronica di consumo: confondere tutto sotto l’etichetta “tecnologia” impedisce di valutare correttamente rischi e prospettive del gruppo.
Kepler vede margini più fragili, Jefferies un mercato da conquistare per EssilorLuxottica
Il contrasto fra gli analisti aiuta a capire perché la valutazione delle azioni Luxottica sia diventata controversa. Le opinioni su Luxottica o EssilorLuxottica sono come vedremo molto differenti.
Fra i pochi report negativi sulle azioni Luxottica spicca recentemente quello di Kepler Cheuvreux (fra le principali case d’investimento e società di servizi finanziari indipendenti in Europa) che è passata da “acquistare” a “ridurre”, abbassando il prezzo obiettivo da 244 a 135 euro.
Al di là dei target price che valgono sempre quasi nulla è interessante come Alessandro Cuglietta, analista di Kepler Cheuvreux, mette in discussione soprattutto le aspettative sugli occhiali intelligenti: crescita meno esplosiva, pressione sulla redditività, assenza di un utilizzo davvero indispensabile per il grande pubblico e preoccupazioni sulla privacy. La previsione di vendite per il 2030 viene, infatti, ridimensionata da 38 a 15 milioni di paia.
Non tutti la vedono.. (è il caso di dirlo) nello stesso modo. Un report recente della banca di investimenti Jefferies stima per gli “smart glasses” circa 9 milioni di paia nel 2026, contro 7 milioni nel 2025, e circa 20 milioni nel 2030. Il vantaggio dei primi arrivati, la forza di Ray-Ban e la distribuzione di EssilorLuxottica dovrebbero consentire all’alleanza con Meta di conservare un ruolo dominante.
Sono stime, non risultati acquisiti. E la crescita delle vendite non risolve da sola la questione della convenienza dell’azione: bisogna stimare quanto resterà dopo costi industriali, ricerca, promozione e aggiornamento dei prodotti.
Fra vendere più occhiali e creare più valore per gli azionisti c’è un passaggio decisivo: guadagnare abbastanza su quei prodotti da remunerare gli investimenti necessari.
Gli smart glasses cambiano anche la concorrenza e il rischio di magazzino
Una montatura tradizionale può restare desiderabile per anni, pur risentendo delle mode e degli sconti commerciali. Un occhiale con batteria, processore, fotocamera e assistente digitale deve confrontarsi anche con generazioni successive più efficienti e con funzioni che cambiano rapidamente.
Il modello precedente non diventa necessariamente inutilizzabile, ma può essere più difficile venderlo allo stesso prezzo. Se i nuovi prodotti migliorano autonomia, peso e funzionalità, quelli ancora in magazzino potrebbero richiedere ribassi o rettifiche di valore. È una differenza fondamentale rispetto all’occhiale tradizionale in acetato: un magazzino di elettronica di consumo che invecchia rischia la svalutazione diretta a bilancio. E nella prima metà del 2026 le scorte di EssilorLuxottica sono salite a 3,83 miliardi di euro, con il capitale circolante commerciale che ha assorbito ben 722 milioni di euro, un drenaggio di cassa che la società collega esplicitamente proprio ai wearables.
Non a caso, dopo aver proposto i modelli graduati Ray-Ban Meta Optics a prezzi sostenuti (tra 469 euro e 499 dollari), a giugno 2026 la joint venture ha introdotto la linea economica “Meta Glasses” a partire da 299 dollari per stimolare volumi più ampi.
Le lenti graduate aggiungono un’altra considerazione. Chi sostiene una spesa importante per un occhiale da vista deve valutare anche la durata della parte elettronica. Con lenti correttive evolute (come progressive o Transitions) il costo complessivo di uno smart glass sale facilmente a 600-800 euro: una cifra che il cliente spende per un presidio ottico destinato a durare molti anni, ma che fa esitare se abbinata a un dispositivo elettronico che rischia di apparire superato dopo poco più di un anno.
Nel frattempo, il terreno competitivo si allarga.
Google sta sviluppando occhiali con Gemini insieme a Samsung, Gentle Monster e Warby Parker, mentre Alibaba ha introdotto i Qwen Glasses. E anche Apple sta lavorando a veri e propri occhiali smart sul modello di quelli Meta Ray-Ban.
Il progetto, nome in codice N50, punta a un design leggero, simile a un paio di occhiali tradizionali, con fotocamera integrata, speaker e microfono per interagire con l’iPhone con uscita prevista il 2027, dopo che Cupertino ha deciso di abbandonare il redesign del Vision Pro per concentrarsi proprio su questa categoria di prodotto. Niente realtà aumentata immersiva, niente calcolo spaziale: solo un accessorio AI-first pensato per funzionare insieme allo smartphone.
Questi rivali non sono semplici produttori di montature: portano assistenti digitali, servizi e piattaforme software. Inoltre, catene come Warby Parker rappresentano una rete di negozi e distribuzione ottica alternativa a quella di EssilorLuxottica.
EssilorLuxottica conserva vantaggi importanti nell’ottica, nel design e nella distribuzione. Ma non può trasferire automaticamente tutta la propria forza tradizionale in un settore nel quale una parte essenziale del valore dipende da tecnologie e piattaforme controllate da altri.
Il rischio non è soltanto vendere meno occhiali del previsto: è venderne molti senza riuscire a trattenere una quota di profitto proporzionata alla crescita del mercato.
Privacy: perché Hans Anders ha sospeso le vendite dei Ray-Ban Meta
Il tema della privacy è diventato anche una questione commerciale immediata. Il 2 ottobre 2026 Reuters ha riportato che la catena ottica Hans Anders ha sospeso le vendite dei Ray-Ban Meta nei Paesi Bassi e in Belgio, richiamando il dibattito pubblico e politico sulle condizioni di utilizzo. Hans Anders fa parte del gruppo Nexeye (controllato dal fondo KKR) e conta una rete di quasi 800 negozi tra Benelux, Germania, Austria e Svezia: non è tutta la distribuzione europea, ma è un segnale di allarme concreto.
La decisione fa seguito a crescenti attriti normativi: l’Autorità garante della privacy olandese ha avvertito che riprendere persone in pubblico senza consenso viola le regole europee, l’associazione Consumentenbond ha minacciato azioni legali contro Meta e l’organizzazione anti-abusi Offlimits ha chiesto il ritiro del prodotto dal mercato. Nel Regno Unito la catena di pub Wetherspoon ha limitato l’uso degli occhiali nei locali e la petizione popolare “Stop Smart Glasses” ha superato 9.000 firme, mentre negli Stati Uniti è stata avviata una causa in cui si sostiene che i video ripresi siano stati visionati da revisori umani.
Meta ha difeso le proprie protezioni, ricordando che i modelli con fotocamera utilizzano una spia luminosa durante le riprese e che la videocamera viene disabilitata se il segnalatore è coperto o manomesso. Tuttavia, le resistenze sociali spiegano perché EssilorLuxottica e Meta abbiano annunciato anche la linea Ray-Ban Meta Audio priva di videocamera, pensata per chi vuole solo musica e chiamate senza incorrere in divieti nei luoghi pubblici o di lavoro.
Per chi investe, la conseguenza è concreta: anche un dispositivo tecnicamente valido può incontrare resistenze nei luoghi di lavoro, nei locali o nella distribuzione. La privacy può limitare i contesti d’uso e la disponibilità dei rivenditori a proporre il prodotto, non soltanto alimentare una discussione reputazionale.
Bilancio EssilorLuxottica: crescita positiva, ma meno liquidità disponibile.
1 MILIARDO DI EURO SPESI PER SOSTENERE IL TITOLO.
I risultati del primo semestre 2026 permettono di separare l’andamento dell’attività dalle decisioni finanziarie. I ricavi sono stati pari a circa 14,82 miliardi di euro, in crescita del 9,7% a cambi costanti, cioè eliminando l’effetto delle oscillazioni valutarie. Il margine operativo rettificato è salito al 18,6% e i ricavi degli occhiali con intelligenza artificiale sono quasi raddoppiati nel secondo trimestre.
Il flusso di cassa libero, quanto rimane dopo l’attività operativa, gli investimenti e i pagamenti dei leasing secondo la definizione adottata dalla società, è stato positivo per 1,07 miliardi di euro. La disponibilità di cassa è tuttavia scesa da circa 3,54 a 1,93 miliardi: la generazione operativa non ha compensato tutti gli altri impieghi delle risorse.
Il primo impiego importante è stato il dividendo. Nel 2025 il 70% degli azionisti aveva scelto di ricevere il dividendo in nuove azioni della società (lasciando la liquidità in azienda). Nel 2026 l’adesione all’opzione in azioni è crollata ad appena il 9%: il restante 91% dei soci ha preteso il pagamento in contanti, provocando un esborso monetario di circa 1,67 miliardi di euro.
Un secondo impiego riguarda il buyback, cioè l’acquisto delle proprie azioni da parte della società. Nel semestre EssilorLuxottica ha speso circa 969 milioni di euro, a un prezzo medio di 211,51 euro.
Sì avete letto bene: EssilorLuxottica ha speso (senza riuscirci, a vedere dove è andato il titolo) quasi un miliardo di euro per sostenere il titolo in Borsa che è comunque poi sceso di circa il 30% successivamente.
Le azioni sono destinate ai piani per dipendenti e amministratori: non si tratta quindi necessariamente di un acquisto finalizzato alla loro cancellazione o di una scommessa sul rialzo del titolo. Il successivo ribasso rende comunque legittima una valutazione critica del prezzo pagato e degli impieghi alternativi di quelle risorse.
La cassa è diminuita, ma non perché l’azienda abbia smesso di generarla. La questione è se la combinazione fra distribuzioni, riacquisti e investimenti rappresenti il miglior uso possibile delle risorse.
Anche il ricorso al finanziamento a breve merita attenzione. Al 30 giugno i debiti finanziari correnti erano circa 4,68 miliardi di euro. La società ha fatto un massiccio ricorso a Commercial Paper (debiti a breve termine emessi sul mercato monetario) per ben 3,78 miliardi di euro. Il debito netto complessivo, includendo i leasing, raggiungeva circa 13,39 miliardi. Questo richiede una gestione ordinata delle scadenze, senza costituire da solo una prova di difficoltà.
Infine, una caratteristica tipica di un colosso nato da grandi aggregazioni (come l’unione tra Essilor e Luxottica e l’acquisto di GrandVision) è l’elevato peso delle voci immateriali: su 65 miliardi di attivo, circa 41,5 miliardi sono composti da avviamento e dal valore contabile attribuito ai marchi storici e alle tecnologie. È una struttura patrimoniale solida ma “leggera” di fabbriche rispetto al totale, che ricorda come la forza economica del gruppo poggi sulla capacità continua di questi marchi e brevetti di generare margini e utili nel tempo.
Gli acquisti degli insider: che cosa mostrano realmente le comunicazioni di EssilorLuxottica
Gli insider in Borsa vengono definiti gli amministratori, dirigenti con responsabilità rilevanti e soggetti a loro strettamente collegati, le cui operazioni sui titoli devono essere comunicate secondo le regole applicabili. Il termine non indica, di per sé, un comportamento illecito.
Di fronte a una così forte discesa del titolo ci sono stati acquisti da parte dei soci e manager importanti del gruppo? Sarebbe un segnale di fiducia da parte di chi lavora dentro la società o la controlla.
Nel caso EssilorLuxottica non sarebbe corretto parlare di totale assenza di acquisti. Fra le operazioni personali risultano quelle degli amministratori indipendenti Andrea Zappia, per 1.000 azioni a 171 euro il 4 giugno, e Swati Piramal, per 250 azioni a 146,15 euro il 29 settembre.
Ci sono poi gli acquisti della holding Delfin, di ben altra dimensione. Una comunicazione depositata presso l’AMF documenta l’acquisto di 100.000 azioni il 29 luglio, per circa 16,4 milioni di euro. Non sono acquisti personali di Milleri, ma della holding azionista.
Tuttavia, se si guarda al vertice esecutivo e alla famiglia Del Vecchio, negli ultimi 12 mesi non risulta nessun acquisto personale di azioni sul mercato da parte dell’amministratore delegato Francesco Milleri, dei manager apicali o dei singoli eredi Del Vecchio.
La distinzione conta: un dirigente che investe denaro proprio, una holding che modifica la propria partecipazione e una società che finanzia un buyback compiono operazioni con finalità diverse. Gli acquisti di soggetti vicini all’azienda sono informazioni utili, non una certificazione del valore del titolo; l’assenza di acquisti personali dei vertici esecutivi, a sua volta, non prova automaticamente sfiducia, ma non offre nemmeno quel segnale di forte convinzione a prezzi di saldo che il mercato cerca in queste fasi.
Valutazione EssilorLuxottica: dopo il crollo il titolo è conveniente?
Il ribasso non ha trasformato automaticamente le azioni Luxottica in un investimento a saldo. Utilizzando un prezzo di riferimento intorno a 149 euro, il rapporto fra prezzo e utili contabili degli ultimi dodici mesi è indicativamente vicino a 28 volte. Significa pagare circa 28 euro per ogni euro di utile annuo per azione. Utilizzando utili rettificati o previsioni future si ottengono valori diversi: le basi di confronto non vanno mescolate.
Anche il rapporto EV/EBITDA si colloca, con queste ipotesi, intorno a 12 volte. Questo indicatore confronta il valore dell’impresa, comprensivo dell’indebitamento netto, con il margine operativo lordo, cioè il risultato prima di ammortamenti, oneri finanziari e imposte. È una valutazione che continua a richiedere buone prospettive di crescita e redditività, non il prezzo di un’attività considerata senza futuro.
La forzatura appare più evidente guardando alla fase di maggiore entusiasmo. Quotazioni superiori a 300 euro, rapportate all’utile diluito del 2024 di 5,13 euro per azione, significavano oltre 58 volte gli utili di quell’esercizio! Non è un confronto con gli utili futuri allora attesi, ma chiarisce quanto fosse impegnativo il prezzo rispetto ai risultati già conseguiti.Il rapporto Valore d’impresa/EBITDA (EV/EBITDA) confronta il valore totale d’impresa di un’azienda con i suoi utili prima degli interessi, delle imposte, degli ammortamenti e delle svalutazioni. Mostra quanto gli investitori pagano per ogni euro di margini dell’azienda, includendo sia il capitale proprio che il debito.
A nostro giudizio e secondo l’analisi dell’Ufficio Studi di SoldiExpert SCF, una parte importante della correzione riflette il ridimensionamento di aspettative tecnologiche diventate, a un certo punto, probabilmente troppo ambiziose.
A questo si aggiungono le forti tensioni all’interno di Delfin, la holding di controllo. Il fatto che queste controversie coinvolgano direttamente anche Francesco Milleri, presidente e amministratore delegato di EssilorLuxottica e presidente della stessa Delfin, non aiuta: il rischio è che agli occhi del mercato un gruppo storicamente molto concentrato sull’execution industriale e commerciale appaia oggi in parte assorbito anche da questioni di governance e successione.
Le azioni Luxottica sono certamente meno care rispetto ai massimi, ma questo non basta per considerarle automaticamente a buon mercato. Sarà quindi importante osservare anche ciò che emergerà il 20 ottobre 2026, con la pubblicazione dei ricavi del terzo trimestre, soprattutto per capire se la crescita del business tradizionale e degli smart glasses resterà sufficientemente robusta.
L’opportunità degli smart glasses può essere reale senza giustificare qualsiasi valutazione di Borsa. Per l’investitore conta non soltanto partecipare a quella crescita, ma anche il prezzo pagato per farlo e, soprattutto, quanta parte del valore generato EssilorLuxottica riuscirà effettivamente a trattenere sotto forma di margini e utili.
Il 20 ottobre: quali previsioni contano per le azioni Luxottica?
EssilorLuxottica comunicherà il 20 ottobre i ricavi del terzo trimestre, non un bilancio completo con nuovi dettagli su utili, scorte e debito. La conferenza dedicata ai ricavi è prevista per le 18:30.
Il consenso di mercato (la media delle previsioni) stima una crescita organica intorno al 5,5%, inferiore al ritmo del primo semestre (+9,7%). Il rallentamento sarebbe in parte spiegato dal confronto con un periodo del 2025 particolarmente forte: un dato meno brillante, quindi, potrebbe essere già atteso.
La lettura dovrà concentrarsi sulla tenuta dell’attività ottica tradizionale, sul contributo degli occhiali intelligenti e sugli eventuali commenti relativi a prezzi, domanda e redditività. Le informazioni non disponibili non andranno dedotte automaticamente dal solo aumento delle vendite.
Per tornare convincente, la storia degli smart glasses dovrà mostrare non soltanto nuovi modelli e nuovi clienti, ma anche risultati economici sostenibili.
La scelta di SoldiExpert SCF: un grande marchio non rende intoccabile un titolo
SoldiExpert SCF è una società di consulenza finanziaria indipendente che da oltre vent’anni affianca i risparmiatori nelle decisioni di investimento. Siamo iscritti all’Albo OCF e lavoriamo a parcella, remunerati dai clienti: non riceviamo commissioni dalle società che emettono o distribuiscono gli strumenti consigliati. La nostra indipendenza ha quindi un significato concreto, non soltanto una funzione nella comunicazione.
SoldiExpert SCF è uscita da tempo da EssilorLuxottica nei propri portafogli consigliati. Il nostro Ufficio Studi segue oltre 2.000 azioni internazionali, oltre a obbligazioni, ETF e fondi, integrando analisi fondamentale, bilanci e andamento dei prezzi.
Non consideriamo sbagliato investire con un orizzonte lungo. Consideriamo rischioso trasformare quell’orizzonte nell’obbligo di conservare una singola azione indipendentemente da ciò che cambia. La notorietà di un marchio non impedisce a una posizione concentrata di incidere pesantemente sul patrimonio quando il prezzo scende.
Il caso EssilorLuxottica non dimostra che sia possibile prevedere ogni ribasso. Ricorda però perché servono criteri per riesaminare gli investimenti, confrontarli con le alternative e modificarne il peso quando il quadro non è più quello su cui si era basata la scelta iniziale.
Il nostro lavoro non si limita a pubblicare analisi sulle società quotate. Aiutiamo a costruire e rivedere portafogli, esaminando gli investimenti già detenuti e fornendo, nei servizi di consulenza, indicazioni su acquisti, vendite e ribilanciamenti coerenti con obiettivi e rischio sostenibile. Azioni, obbligazioni, ETF e fondi vengono valutati insieme, considerando anche costi e concentrazioni che possono sfuggire quando si guarda ogni strumento separatamente.
Per chi possiede EssilorLuxottica, questo significa andare oltre il dibattito su Milleri o sul futuro degli occhiali intelligenti: occorre capire quanto il risultato del proprio patrimonio dipenda da quella singola posizione e se le ragioni dell’investimento siano ancora valide.
Se EssilorLuxottica è fra i tuoi investimenti (o comunque vuoi ricevere una seconda opinione sui tuoi investimenti senza conflitti di interesse), puoi richiederci un primo check up gratuito che ti aiuti a esaminare questa posizione come altre (azioni, ETF, fondi, obbligazioni), valutando sia per singolo strumento che come portafoglio complessivo concentrazioni, costi e coerenza con i tuoi obiettivi. È il modo per passare dalla discussione sul singolo titolo a una valutazione concreta delle tue scelte.
FAQ sulle azioni Luxottica ed EssilorLuxottica
Il titolo è davvero tornato ai livelli del giugno 2022?
Nel grafico rettificato per i dividendi, i valori recenti sono comparabili a quelli del giugno 2022. Il confronto tiene conto degli aggiustamenti per le distribuzioni, ma non va confuso con l’andamento della capitalizzazione, che dipende anche dal numero di azioni.
Leonardo Maria Del Vecchio ha ragione ad attribuire il ribasso a Milleri?
Il risultato di Borsa giustifica domande sulle scelte industriali e finanziarie, ma non basta ad attribuire tutte le responsabilità al management. Contano anche valutazioni di partenza e aspettative. La collaborazione sugli smart glasses, inoltre, fu annunciata nel 2020, quando Leonardo Del Vecchio era ancora alla guida del gruppo.
Gli occhiali intelligenti sono un’opportunità o un rischio?
Entrambe le cose. Possono ampliare il mercato, ma introducono ricambio tecnologico, concorrenza digitale, investimenti continui e possibili pressioni sui margini. Il caso Hans Anders mostra inoltre come la privacy possa incidere anche sulle decisioni dei distributori.
Perché la cassa di EssilorLuxottica è diminuita?
La generazione di cassa operativa è rimasta positiva, ma non ha compensato tutti gli impieghi. Nel 2026 l’esborso è salito per il pagamento in contanti di quasi 1,7 miliardi di dividendi (chiesti dal 91% dei soci) e per quasi 1 miliardo di euro spesi in buyback a prezzi di picco (211,5 euro). Il calo della liquidità si accompagna a un aumento del debito a breve termine, con 3,78 miliardi di euro di Commercial Paper emesse.
Dopo il ribasso, le azioni EssilorLuxottica sono a buon mercato?
Sono meno care rispetto ai massimi, ma la convenienza non si misura soltanto dalla perdita precedente. Con il prezzo di riferimento utilizzato nell’analisi, il rapporto con gli utili contabili degli ultimi dodici mesi resta vicino a 28 volte: una valutazione che richiede crescita e redditività adeguate, non una garanzia di recupero.